شاید برای شما هم بارها پیش آمده باشد که با وجود کار مداوم و حتی افزایش حقوق، در پایان هر ماه با حس غریب بیپولی و حساب خالی روبهرو شوید. بیشتر ما گمان میکنیم ریشه این سردرگمی در کمبود درآمد است، در حالی که مشکل واقعی، وجود روزنههای ناپیدایی است که پول را بدون آنکه بفهمیم از زندگیمان خارج میکنند.
مدیریت مالی پیش از آنکه علم بازی با اعداد باشد، هنر درک رابطه روانی انسان با مصرف است. روشهای اصیلی وجود دارند که به جای پیچیدهتر کردن محاسبات، نگاه شما را به هر پرداخت دگرگون میسازند و یاد میدهند چگونه حتی در شرایط تورمی، ظرفی نفوذناپذیر برای داراییهای خود بسازید.
اگر آمادهاید که از چرخه فرساینده دویدن و نرسیدن فاصله بگیرید و آرامش مالی را به واقعیتی پایدار در زندگی بدل کنید، تا انتهای این بررسی جامع با برنا اندیشان همراه باشید تا با یکی از قدرتمندترین الگوهای رفتاری ثروتسازی در جهان آشنا شوید.
چرا دو برابر شدن حقوق شما را ثروتمند نمیکند؟
وقتی صحبت از ثروت میشود، ذهن بیشتر ما بیدرنگ سراغ رقم حقوق میرود. گمان میکنیم ریشه همه اضطرابهای مالی در کمبود درآمد است و اگر این رقم بزرگتر شود، همه مسائل حل خواهد شد.
اما تجربه زیسته در اقتصاد تورمی ایران واقعیت دیگری را نشان میدهد؛ بسیاری از افراد حتی با درآمدهای بسیار بالاتر، همچنان در پایان ماه ناچار به قرض گرفتن میشوند. مشکل اصلی فقط در مقدار پولی نیست که وارد زندگی میشود، بلکه به کیفیت و استحکام ظرفی برمیگردد که قرار است این پول را حفظ کند.
اینجا دقیقاً نقطه ورود «کاکیبو و ثروت خاموش» است. کاکیبو به عنوان یک روش سنتی و هوشمندانه در مدیریت مالی ژاپنی، پیش از آنکه راههای افزایش درآمد را نشان دهد، به شما میآموزد که چگونه مانع خروج پول از روزنههای پنهان زندگی شوید. «ثروت خاموش» نیز فلسفهای بنیادین را یادآوری میکند: ثروتمند شدن، بیش از آنکه به رشد درآمد وابسته باشد، به داشتن ظرفی نفوذناپذیر متکی است؛ ظرفی امن که تکتک قطرهها را برای آینده ذخیره میکند.
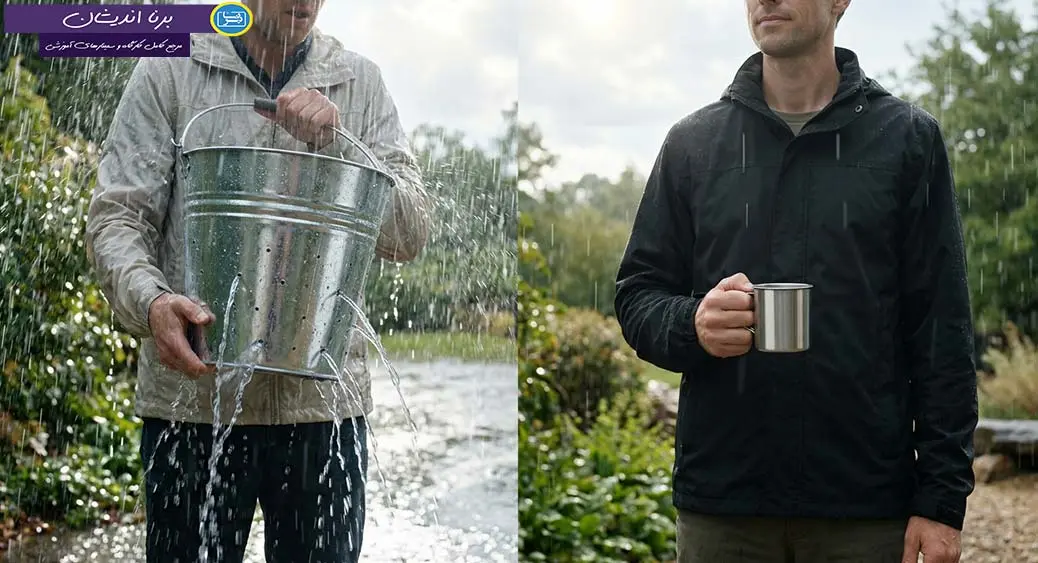
سطل سوراخدار یا فنجان فولادی
دو نفر را زیر بارشی سیلآسا مجسم کنید. نفر اول سطلی بزرگ در دست دارد که صدها سوراخ ریز و درشت در آن ایجاد شده است؛ هر اندازه باران شدیدتر ببارد، آب با شتاب بیشتری از کف سطل تخلیه میشود. نفر دوم تنها یک فنجان کوچک دارد، اما این فنجان از فولاد خالص و کاملاً بدون درز ساخته شده است؛ بنابراین هر قطرهای که درون آن میچکد، ماندگار میشود.
پس از مدتی، نفر اول دست خالی و فرسوده بر جای میماند، در حالی که نفر دوم ذخیرهای ارزشمند گرد آورده است. در حیات مالی ما، درآمد همان باران و نحوه مدیریت هزینهها همان ظرف است.
«سطل سوراخدار» نماد درآمد بالا در کنار هزینههای مهارنشده و مصرفگرایانه است و «فنجان فولادی» نماد درآمدی حسابشده با مدیریتی هشیارانه به شمار میرود. کاکیبو هنر ساختن همین ظرف بینقص و مطمئن است.
چرخه بیپایان دویدن و نرسیدن
بسیاری از ما در دامی فرساینده گرفتار شدهایم که میتوان آن را «چرخ بیپایان مصرف» نامید. با هر افزایش درآمد، سطح مخارج و سبک زندگی نیز بلافاصله بالا میرود؛ خانهای مجللتر، تلفن همراهی جدیدتر و رستورانهایی گرانتر.
نتیجه نهایی این است که با وجود دو یا چند برابر شدن حقوق، رقم پسانداز همواره نزدیک به صفر باقی میماند. این گردش مداوم، انرژی، زمان و آرامش روانی را فرسوده میکند و فرد را در همان پله نخست نگه میدارد.
کاکیبو این حرکت بیهوده را مهار میکند؛ نه با تحریم لذتها، بلکه با تعیین مرزی شفاف و منطقی میان نیازهای واقعی و هوسهای زودگذر. ثروت خاموش دقیقاً از دل همین ترمزهای آگاهانه و بهظاهر ساده پدید میآید.
خطای شناختی: تمرکز صرف بر درآمد
بخش عمدهای از تنشهای مالی جامعه امروز، از یک خطای شناختی سرچشمه میگیرد: باور به اینکه تنها چاره کار، کسب «درآمد بیشتر» است. رسانهها و شبکههای اجتماعی نیز مدام این دیدگاه را تقویت میکنند؛ هر روز تصاویری از درآمدهای نجومی و سبکهای زندگی نمایشی میبینیم و تصور میکنیم تنها ایراد کار ما، کمبود نقدینگی است.
اما در ساختار اقتصادی متلاطمی که نرخ تورم هر ماه محاسبات را برهم میزند، اتکای صرف به افزایش درآمد، بدون مدیریت فاصله دخل و خرج، تنها به معنای بزرگتر ساختن همان سطل سوراخدار است.
راهکار کاکیبو و ثروت خاموش روشن است: پیش از تمنای باران تندتر، شکافهای ظرف را ترمیم کنید؛ زیرا ثروت واقعی، در فضایی امن و حاصل از ایجاد فاصله میان درآمد و هزینه ساخته میشود.
کاکیبو چیست؟ داستان دفتر حسابداری ژاپنی
کاکیبو را میتوان سادهترین و در عین حال عمیقترین شیوه مدیریت مالی خانوار دانست؛ دفتری که در آن هزینهها با دست ثبت میشوند و پیش از نمایش ارقام و محاسبات، نوع رابطه انسان با پول را آشکار میکند.
این روش در سال ۱۹۰۴ در ژاپن شکل گرفت؛ درست در دورانی که جامعه در مسیر مدرن شدن گام برمیداشت و تب مصرفگرایی تازه آغاز شده بود. کاکیبو از همان ابتدا پاسخی آرام و منطقی به هیاهوی خریدهای نسنجیده بود و تلاش میکرد به خانوادهها بیاموزد که چگونه حتی با درآمدی معمولی، به آرامش مالی پایدار دست یابند.
ارزش کاکیبو تنها در پیشینه تاریخی آن خلاصه نمیشود، بلکه در نگرش انسانیاش به مفهوم پول ریشه دارد. این روش به جای تمرکز بر ریاضت و محرومیت، بر تقویت آگاهی تکیه میکند و دقیقاً همین ویژگی، آن را به ستون اصلی «ثروت خاموش» تبدیل کرده است.
کاکیبو نشان میدهد که ثروت واقعی از انباشت درآمدهای کلان حاصل نمیشود، بلکه حاصل ساختن ظرفی مطمئن و بدون نشتی از دل تصمیمهای کوچک روزمره است. به همین دلیل، این دفتر حسابداری ژاپنی حتی پس از گذشت بیش از یک قرن، همچنان برای مدیریت زندگی در شرایط اقتصادی پرتلاطم الگویی زنده، الهامبخش و کاملاً کاربردی به شمار میآید.
هانی موتوکو و ابداع کاکیبو
هانی موتوکو، نخستین روزنامهنگار زن در ژاپن، کاکیبو را در سال ۱۹۰۴ طراحی کرد؛ دورانی که زنان خانهدار با تحولات دنیای مدرن و وسوسههای نوظهور مصرفگرایی روبهرو شده بودند. او متوجه شد بسیاری از خانوادهها با وجود برخورداری از درآمدی معین و ثابت، به علت هزینههای ریز، متفرقه و بدون برنامه، مدام در تنگنای مالی به سر میبرند.
موتوکو به جای فرمولهای پیچیده و دشوار، دفتری ساده را پیشنهاد داد که هر فردی در خانه بتواند مسیر ورود و خروج پول را شفاف ببیند و آن را مدیریت کند. نوآوری بزرگ او این بود که مدیریت اقتصادی را از انحصار کارشناسان خارج کرد و آن را به قلب خانوادهها آورد؛ جایی که تصمیمهای واقعی برای خرید و مصرف رقم میخورد. کاکیبو از ابتدا بیش از آنکه ابزاری برای ثبت و شمارش اعداد باشد، راهکاری برای استقلال مالی و آرامش خاطر بود.
فلسفه خرج کردن آگاهانه
کاکیبو برخلاف روشهای حسابداری معمول که تنها بر ردیف کردن ارقام تمرکز دارند، بر «خرج کردن آگاهانه» دست میگذارد. در این دیدگاه، هر پرداخت و خرید پاسخی به یک پرسش بنیادی است: آیا این هزینه واقعاً کیفیت زندگی را افزایش میدهد یا صرفاً پاسخی موقت به هیجانی گذراست؟
طرح همین پرسش ساده، مرزی دقیق میان نیاز واقعی و خواسته کاذب ترسیم میکند. کاکیبو به هیچ وجه قصد ندارد با شمارش وسواسگونه پول، لذت زندگی را سلب کند، بلکه میخواهد شفاف سازد دارایی شما دقیقاً به چه مقصدی و با چه هدفی مصرف میشود. همین بیداری ذهنی است که اساس «ثروت خاموش» را پیریزی میکند: دستیابی آرام، تدریجی و بیسروصدا به آزادی مالی از مسیر تصمیمهایی که با دیدی روشن اتخاذ میشوند.
کاکیبو؛ فراتر از حسابداری، یک سبک زندگی
اگر کاکیبو صرفاً یک فن اداری یا ابزاری صوری برای ثبت اعداد بود، بیتردید پس از چند هفته به دست فراموشی سپرده میشد؛ اما از آنجا که ماهیتی منطبق بر سبک زندگی دارد، اثربخش و پایدار باقی میماند. این شیوه از شما میخواهد هر شب دقایقی کوتاه با دفترچه خود خلوت کنید، مخارج را روی کاغذ بیاورید و بدون هیچگونه قضاوت یا خودسرزنشی، الگوهای رفتاری خود را زیر ذرهبین بگذارید.
همین مکثهای بهظاهر ساده عادتی ریشهدار میسازد که خودبهخود به تمام رفتارهای مالی شما جهت میدهد. کاکیبو زاویه دید شما را آرامآرام از «چه چیزی بخرم» به سمت «چرا میخرم» هدایت میکند. در چنین نگرشی، ثروت خاموش آرمانی دستنیافتنی نیست، بلکه برآیند طبیعی آرامش، بصیرت و فاصلهگذاری روزمره با جریانهای مصرفگرایی است.
ثروت خاموش؛ نقطه مقابل فقر پر سر و صدا
«ثروت خاموش» را میتوان هنر ساختن امنیت مالی بدون خودنمایی دانست؛ دارایی ارزشمندی که در آرامش و سکوت رشد میکند و برخلاف باور رایج، هرگز در ویترین شبکههای اجتماعی و اینستاگرام دیده نمیشود.
این مفهوم دقیقاً در نقطه مقابل «فقر پر سر و صدا» قرار میگیرد؛ پدیدهای شایع که در آن فرد با ظاهری فریبنده و مرفه اما جیبی خالی، میکوشد خلأها و کمبودهای درونیاش را پشت نقاب خریدهای نمایشی پنهان کند. در ادامه، این دو رویکرد را از منظر روانشناختی و با مصداقهای ملموس در جامعه ایران واکاوی میکنیم و نشان میدهیم که چرا روش ژاپنی کاکیبو، کارآمدترین ابزار برای دستیابی به ثروت خاموش است.
مفهوم علمی و روانشناختی ثروت خاموش
در ادبیات مالی نوین و روانشناسی ثروت، اصطلاح «Quiet Wealth» یا همان ثروت خاموش بیانگر موقعیتی است که در آن فرد بدون نیاز به تأیید دیگران، دارایی واقعی و پایداری را بنا میکند. از جنبه روانشناختی، این مفهوم ارتباطی عمیق با «انگیزه درونی» و احساس «خودمختاری» دارد؛ به این معنا که فرد به جای تلاش برای جلب تحسین اطرافیان، در پی کسب آزادی انتخاب و آرامش بلندمدت است.
برخلاف ثروت نمایشی که کاملاً به نگاه و قضاوت دیگران وابسته است، ثروت خاموش سرچشمهای درونزاد دارد و به همین سبب تزلزلناپذیر است. در این بینش، پول ابزاری برای خرید زمان، تجربه زیسته و امنیت خاطر است، نه وسیلهای برای نمایش تصویری دروغین از کامیابی.
تفاوت ثروت خاموش با ثروت نمایشی
ثروت نمایشی در بسترهایی مثل اینستاگرام با نشانههایی چون ساعتهای گرانقیمت، کافهها و رستورانهای لوکس و سفرهای پرهزینه تعریف میشود؛ جلوههایی که غالباً پشت پرده بدهیهای سنگین و اضطراب شدید مالی جا خوش کردهاند.
در نقطه مقابل، ثروت خاموش نیازی به تولید استوری و پست ندارد، زیرا بینیاز از هرگونه تأیید اجتماعی است. کسی که ثروت خاموش دارد، چه بسا با خودرویی معمولی تردد کند، اما اندوخته حساب بانکی و سرمایهاش هر ماه رشدی پیوسته دارد.
مرز بنیادین در اینجا «هدف نهایی» است: یکی داراییاش را برای تماشای دیگران میسوزاند و دیگری آن را صرف خرید استقلال و آزادی خود میکند. همین تمایز فکری، سرنوشت مالی این دو گروه را کاملاً از یکدیگر جدا میسازد.
نمونه واقعی: ظاهر مرفه و حساب خالی
همکاری را مجسم کنید که همواره تازهترین مدل آیفون را به دست میگیرد و تعطیلاتش را در گرانترین اقامتگاهها میگذراند، اما در پایان هر ماه برای تأمین هزینه اجاره خانه، پیام درخواست «کارتبهکارت» و قرض میفرستد.
این دقیقاً تصویر شفاف «فقر پر سر و صدا» است: نمایی پر زرقوبرق بر پایههایی کاملاً لرزان. در طرف دیگر، فردی را در نظر آورید که با درآمدی متوسط، هر ماه بخشی از پولش را به خرید منظم طلا یا سهام اختصاص میدهد و داراییاش را به رخ هیچکس نمیکشد. او در آرامش و سکوت، مخزنی از آب زلال پدید میآورد؛ اندوختهای امن که در تلاطمهای اقتصادی پیش رو، آسودگی خاطر و حق انتخاب واقعی را به او هدیه میدهد.
پیوند کاکیبو با ثروت خاموش
کاکیبو و ثروت خاموش در حقیقت دو روی یک سکهاند: کاکیبو راهکار عملی روزمره است و ثروت خاموش دستاورد پایدار آن. دفتری که هر شب با قلم و کاغذ تکمیل میشود، همان مخزن نفوذناپذیر را بنا میکند؛ چرا که ثبت دقیق هر پرداخت، یک روزنه و نشتی احتمالی را مهار میسازد.
کاکیبو با آفرینش درنگی کوتاه و بالا بردن هوشیاری، مانع خریدهای نسنجیده مصرفگرایانه میشود و ذهن را عادت میدهد تا پیش از هر تراکنش از خود بپرسد: «آیا این هزینه استقلال آینده مرا میخرد، یا صرفاً تصویری زودگذر برای امروز خلق میکند؟» پاسخ روشن به همین پرسش ساده، همان خط فارقی است که قلمرو ثروت خاموش را از گرداب فقر پر سر و صدا جدا میسازد.
روانشناسی پول و مقاومت مغز در خرج کردن
اگر مدیریت دارایی صرفاً مسئلهای وابسته به محاسبات و ریاضیات بود، هر فردی میتوانست با چند فرمول ساده به آسایش مالی برسد. با این حال واقعیت نشان میدهد ساختار عصبی و تکاملی مغز ما برای مواجهه با اقتصاد پیچیده و ابزارهای مالی امروز شکل نگرفته است؛ همان مغزی که روزگاری با از دست رفتن فیزیکی یک سکه زنگ خطر را به صدا درمیآورد، حالا با یک لمس ساده روی صفحه گوشی و بدون لمس کمترین احساس ناخوشایند، ارقام بزرگ را جابهجا میکند.
کاکیبو دقیقاً روی همین گسست شناختی تمرکز دارد و توجه ما را به لحظه سرنوشتساز پرداخت بازمیگرداند. در این بخش، سه سازوکار عصبی و رفتاری را مرور میکنیم که توضیح میدهند چرا تصمیمگیری و خرج کردن آگاهانه تا این اندازه دشوار شده است.
درد پرداخت و نقش اینسولا در مغز
هنگامی که نسلهای گذشته اسکناس فیزیکی را از جیب بیرون میآوردند و به دست فروشنده میسپردند، مغز انسان در ناحیهای به نام «اینسولا» که مرکز پردازش درد فیزیکی و هیجانی است، تکانهای واقعی را تجربه میکرد.
پژوهشگران اقتصاد رفتاری این پدیده را «درد پرداخت» نامیدهاند؛ همان حس دلسوزی و درنگ کوچکی که با واگذاری پول نقد احساس میشود. این حس نه نشانهای از ضعف، بلکه سازوکاری دفاعی و هوشمندانه است که ذهن را به ارزیابی دوباره ارزش خرید فرامیخواند. کاکیبو با زنده نگه داشتن همین احساس بنیادین، سدی استوار در برابر خریدهای نااندیشیده و احساسی پدید میآورد.
حذف درد پرداخت در دنیای دیجیتال
فناوریهای نوین اقتصادی به شکلی نامحسوس این درد بازدارنده را بیاثر کردهاند. کارتهای بانکی، درگاههای پرداخت اینترنتی و خریدهای آنلاین، پول را پدیدهای نامرئی ساختهاند؛ به طوری که مغز اصلاً حس نمیکند دارایی باارزشی را از دست داده است.
هنگامی که در بسترهایی مانند دیجیکالا یا اسنپفود با یکی دو کلیک خرید میکنید، از نگاه ذهن تنها چند پیکسل نوری جابهجا شده است، نه حاصل ساعتها کار، تلاش و زمان مفید زندگی.
ناپدید شدن اصطکاک در پرداخت، مسیر را برای مخارج هیجانی کاملاً هموار میکند. کاکیبو با بازگرداندن یک اصطکاک فکری و فیزیکی آگاهانه، این فریب دیجیتال را خنثی میسازد و مانع فرار خاموش پول از مرزهای زندگی مالی شما میشود.
حسابداری ذهنی و چهار سطل پول
مغز انسان به طور ناخودآگاه داراییهای مالی را بر پایه منبع کسب و شیوه خرجکردن دستهبندی میکند؛ برای نمونه ارزش روانی پول اجاره مسکن هرگز با هزینه تفریحات آخر هفته یکسان تلقی نمیشود. این گرایش شناختی در روانشناسی با نام «حسابداری ذهنی» شناخته میشود.
کاکیبو با تکیه بر همین سازوکار طبیعی ذهن، آن را انتظام میبخشد و درآمد را در چهار سطل شفاف تفکیک میکند: نیازهای اساسی بقا، خواستهها و علایق شخصی، فرهنگ و رشد فردی، و هزینههای پیشبینینشده.
زمانی که هر بخش از درآمد مقصدی روشن داشته باشد، دیگر نمیتوان به بهانه موجودی کلی حساب، از سهم پسانداز و آینده برداشت کرد. چنین تقسیمبندی سنجیدهای، از دارایی شما در برابر روزنههای پنهان محافظت میکند.
قدرت دستنویسی و ایجاد مکث در خرید
در عصر برنامهها و نرمافزارهای مالی، ثبت تراکنش تنها با زدن یک کلیک رخ میدهد و این شتاب بالا، بیداری و تأمل ذهنی را کمرنگ میکند. در مقابل، فلسفه کاکیبو اصرار دارد که هزینهها روی کاغذ و با قلم نوشته شوند. عمل نوشتن با دست، سرعت عمل را مهار میکند و مکثی خودخواسته میان وسوسه خرید و پرداخت هزینه به وجود میآورد.
در طول همان چند ثانیه درنگ، ذهن مجالی برای تحلیل پیدا میکند تا بپرسد: «آیا این وسیله ارزش زمان و رنجی را دارد که برای به دست آوردن پولش صرف کردهام؟» ثروت خاموش دقیقاً در نقطه تلاقی همین تأملهای هوشمندانه زاده میشود؛ چرا که آگاهی، نخستین روزنه هدررفت مالی را برای همیشه مسدود میکند.
فرمول عملی کاکیبو و ساخت فنجان فولادی
کاکیبو با چرخشی بنیادین در نگرش به پول آغاز میشود: پیش از آنکه بپرسید چقدر خرج کردهاید، باید مشخص کنید چه میزان از درآمد را از همان ابتدا برای آینده کنار گذاشتهاید.
همین تغییر زاویه ساده، به جای جبران کاستیها در پایان ماه، ساختاری روشن و استوار پیریزی میکند. در این بخش، پنج گام عملی را بررسی میکنیم که کمکتان میکند به جای دستوپنجه نرم کردن با «سطل سوراخدار»، یک «فنجان فولادی» بسازید و مفهوم ثروت خاموش را در زندگی روزمرهتان نهادینه کنید.
فرمول وارونه؛ اولویت پسانداز بر مخارج
بیشتر ما ابتدا خرج میکنیم و در پایان ماه هر آنچه باقی بماند را پسانداز مینامیم؛ رویکردی که نتیجه آن معمولاً نزدیک به صفر است. کاکیبو این معادله را کاملاً وارونه میکند: نخست سهم پسانداز را از کل درآمد بردارید، سپس زندگیتان را با باقیمانده پول تنظیم کنید.
این روش نوعی «کمبود ساختگی» و سازنده پدید میآورد که ذهن را خلاقتر میسازد و توان ایستادگی در برابر ولخرجی را بالا میبرد. اصلاً مهم نیست رقم پسانداز در آغاز چقدر خرد باشد؛ نفسِ جدا کردن آن پیش از هرگونه پرداخت، به دارایی شما هویت و قدرت میبخشد. ثروت خاموش دقیقاً از دل همین تصمیم بیصدا متولد میشود.
گام اول: برداشت سهم آزادی
در نخستین روزهای ماه، پیش از پرداخت هر قبض یا خریدی، سهمی از درآمد را برای «آزادی آینده» کنار بگذارید. این اندوخته دیگر بخشی از بودجه جاری زندگی به شمار نمیرود و نباید به آن دست بزنید. حتی مبالغ اندک، در صورتی که با تداوم همراه شوند، به مرور مخزنی امن از آرامش مالی میسازند.
نکته کلیدی این است که چنین رفتاری را به عادتی خودکار تبدیل کنید، نه تصمیمی متزلزل که در آغاز هر ماه بخواهید بر سر آن با خود چانه بزنید. وقتی سهم آزادی در اولویت قرار گیرد، سایر انتخابهای مالی آسانتر میشوند و کاکیبو از آرزویی دور به نظمی روزانه تغییر شکل میدهد.
اگر میخواهید مسیر آزمون و خطا را کوتاه کنید و سریعتر به استقلال مالی برسید، تهیه پکیج آموزش کسب درآمد میلیونی از اینترنت همان سرمایهگذاری مطمئنی است که مهارتهای کاربردی و درآمدزا را گامبهگام به شما آموزش میدهد.
گام دوم: چهار سطل تفکیک هزینه
پس از ذخیره پسانداز، بودجه باقیمانده را در چهار سطل ذهنی جای دهید. سطل نخست، «بقا» نام دارد که شامل اجارهبها، قبوض، خوراک پایه و هزینههای ایابوذهاب است. سطل دوم، «خواستهها» است که مواردی نظیر رفتن به کافه، رستوران، لباسهای نو و اشتراکهای غیرضروری را در بر میگیرد و معمولاً بزرگترین روزنه هدررفت مالی محسوب میشود.
سطل سوم، «فرهنگ و رشد» است که به تهیه کتاب، ثبتنام در دورههای آموزشی و تجربههای مهارتآموزی اختصاص دارد و در واقع سرمایهگذاری مستقیم روی خودتان است.
سطل چهارم نیز ویژه «هزینههای پیشبینینشده» همچون تعمیرات رایانه یا خدمات فوری دندانپزشکی است. این تفکیک ساده و هوشمندانه، مانع دستاندازی به بودجههای حیاتی میشود.
گام سوم: متد پاکت و مهار خواستهها
برای مهار هزینههای سطل خواستهها، سقفی معین برای کل ماه در نظر بگیرید و آن را در قالب اسکناس درون یک پاکت بگذارید یا به کارت بانکی جداگانهای واریز کنید. زمانی که موجودی این بخش به پایان رسید، تفریحات اختیاری آن ماه نیز تمام شده است؛ حتی اگر چند روز تا واریز حقوق بعدی فاصله باشد.
این چارچوب بهظاهر سختگیرانه، در واقع به مغز آموزش میدهد تا میان اشتیاق آنی و انتخاب خردمندانه تفاوت بگذارد. روش پاکت با ترسیم مرزی ملموس و فیزیکی، جلوی برداشت ناخودآگاه از اندوخته پسانداز را میگیرد و بستر مناسب را برای رشد ثروت خاموش فراهم میآورد.
گام چهارم: قانون ۳۰ روزه برای خریدهای هیجانی
هرگاه میل به خرید کالایی پیدا کردید که نه در سطل بقا جای میگیرد و نه به سطل رشد مربوط است، نام آن را در فهرست علاقهمندیها یادداشت کنید و سی روز صبوری به خرج دهید. این دستورالعمل ساده، چرخه ترشح دوپامین حاصل از خریدهای آنی را متوقف میکند و مجالی فراهم میآورد تا تمایل اولیه خود را با آرامش بسنجید.
در بیشتر مواقع، با گذشت یک ماه آن کشش پرحرارت کاملاً فروکش میکند. برای مثال، کاپشنی که در یک حراجی توجه شما را ربوده بود، پس از سی روز دیگر ضروری و جذاب به نظر نخواهد رسید. این درنگ آگاهانه یکی از کارآمدترین راهکارها برای مسدود کردن رخنههای پنهان در شیوه کاکیبو است.
گام پنجم: هانسی یا ارزیابی پایان ماه
در روزهای پایانی ماه، دفترچه را باز کنید و بدون احساس گناه یا خودسرزنشی، رفتارهای مالیتان را همانند پژوهشگری بیطرف بررسی کنید: بیشترین هدررفت متوجه کدام سطل بوده است؟ چه انگیزهای پشت آن قرار داشت؟ آیا فشارهای روانی یا خستگی مفرط پای شما را به خریدی هیجانی باز کرد؟ این خودارزیابی منصفانه، همان مفهوم «هانسی» در فرهنگ ژاپنی است که با اصل «کایزن» یا بهبود پیوسته پیوند میخورد.
مقصود از این کار یافتن مقصر نیست، بلکه هدف شناخت الگوهای رفتاری برای انتخابهای هوشمندانهتر در ماههای آینده است. کاکیبو با تکیه بر همین بازنگریهای منظم، شما را آرامآرام از مصرفگرایی ناخودآگاه جدا میسازد و به قلمرو امن ثروت خاموش میرساند.
راهنمای چهار سطل کاکیبو در زندگی ایرانی
وقتی صحبت از «چهار سطل کاکیبو» میشود، منظور دستهبندی ساده اما فوقالعاده کارآمدی است که به جای درگیر کردن شما با جدولهای پیچیده، بودجه ماهانه را به چهار حوزه شفاف تقسیم میکند.
این سازوکار کمکتان میکند در همان لحظه پرداخت بدانید پول از کدام بخش کسر میشود و آیا مجاز به برداشت از آن هستید یا خیر. در ادامه، هر یک از این سطلها را با نمونههای ملموس در زندگی روزمره ایرانی مرور میکنیم تا بتوانید همین امروز دخل و خرج خود را بر این پایه انتظام دهید و مسیر دستیابی به ثروت خاموش را هموارتر سازید.
سطل بقا؛ هزینههای اساسی زندگی
سطل بقا ستون فقرات زندگی مالی به شمار میرود و هزینههایی را در بر میگیرد که حذف آنها تقریباً ناممکن است. اجاره مسکن، قبوض آب، برق و گاز، خرید اقلام خوراکی اصلی و مخارج رفتوآمد روزمره در این بخش جای دارند. هرچند مخارج این سطل اجتنابناپذیرند، اما میتوان با اقداماتی حسابشده، مانند خرید عمده مایحتاج یا انتخاب مسیرهای ارزانتر، آنها را هوشمندانهتر مدیریت کرد.
در نگرش کاکیبو، سطل بقا همواره در اولویت نخست جای دارد، اما نباید به بهانهای برای نادیده گرفتن پسانداز تبدیل شود. تعیین حد و مرز دقیق برای این بخش، مانع از قرض گرفتن برای هزینههای غیرضروری میشود.
سطل خواستهها؛ مهار مصارف غیرضروری
سطل خواستهها همان نقطهای است که بیشترین نشتی مالی در آن رخ میدهد؛ هزینههایی که گرچه لذتبخشاند، اما نقشی اساسی در بقای روزمره ندارند. سفارش غذا از اسنپفود در شبی خستهکننده، صرف قهوههای گرانقیمت در کافههای اندرزگو، خرید لباسهایی که به ندرت پوشیده میشوند و اشتراکهای ماهانهای که لغو آنها فراموش شده است، همگی در این دسته قرار میگیرند.
کاکیبو توصیه میکند برای این سطل بودجه مشخصی در نظر بگیرید و با متد پاکت آن را مهار کنید. با پایان این موجودی، پرونده تفریحات اختیاری آن ماه بسته میشود؛ همین مرزبندی شفاف، بزرگترین رخنه هدررفت مالی شما را میبندد و زمینه را برای رشد ثروت خاموش فراهم میآورد.
سطل فرهنگ و رشد؛ سرمایهگذاری فردی
سطل فرهنگ و رشد، برخلاف تصور اولیه، هزینه به حساب نمیآید، بلکه سرمایهگذاری مستقیم روی آینده است. تهیه کتاب، ثبتنام در دورههای آموزشی، خرید بلیت موزه و سینما یا هر تجربهای که دیدگاه و مهارتی تازه پدید آورد، در این سطل تعریف میشود.
در آموزههای کاکیبو، این سطل به مثابه «کود دادن به ریشهها» تعبیر میشود؛ زیرا ارتقای فردی در بلندمدت، توان درآمدزایی و آرامش روانی را بالا میبرد. برعکس سطل خواستهها که معمولاً از هوسهای آنی نشئت میگیرد، مخارج این بخش بازدهی واقعی و ماندگاری به همراه میآورند. توجه ویژه به این بخش، ثروت خاموش را از یک اندوخته ساده به سرمایهگذاری پویا و همهجانبه تبدیل میکند.
سطل هزینههای پیشبینینشده؛ سپر محافظتی
سطل هزینههای پیشبینینشده نقش سپر دفاعی شما را در برابر تکانهها و شوکهای مالی ناگهانی ایفا میکند. خرابی پیشبینینشده لپتاپ، خدمات فوری دندانپزشکی یا مخارج هدایای مناسبتی که از یاد رفته بودند، همگی در این دسته قرار دارند.
در روبهرو شدن با چنین شرایطی، بسیاری از افراد به پساندازها دست میزنند یا گرفتار وام و بدهی میشوند و ماهها از مدار برنامهریزی عقب میافتند. کاکیبو تأکید دارد حتی مبالغی بسیار خرد به این سطل اختصاص یابد تا هنگام وقوع مسائل غیرمنتظره، ناچار به استقراض یا دستدرازی به سطل بقا و خواستهها نباشید. این سطل کوچک اما استراتژیک، پایداری شما را در تلاطمهای اقتصادی حفظ کرده و پایههای ثروت خاموش را استوارتر میسازد.
کاکیبو برای درآمدهای حداقلی: مدیریت کمبود
اگر تمام درآمد شما صرف اجاره، خوراک، رفتوآمد، درمان و قبوض میشود و در نیمه دوم ماه پولی برای تفریح، کافه، باشگاه یا حتی خرید کتاب باقی نمیماند، حق دارید بپرسید: «من اصلاً چه چیزی را باید مدیریت کنم؟» در چنین شرایطی، کاکیبو به معنای کاستن از تفریحات نیست؛ زیرا اساساً تفریحی در بودجه وجود ندارد. کاکیبو در این مرحله یعنی دیدن دقیق همان پول اندک، جلوگیری از وخیمتر شدن اوضاع و شناسایی نشتیهای پنهان در دل هزینههای ضروری.
درآمد اندک هزینههای ضروری را حذفشدنی نمیکند، اما کیفیت تصمیمگیری درباره آنها را بهبود میبخشد. برای نمونه، خرید عمده اقلام خوراکی، برنامهریزی هفتگی برای وعدههای غذایی، کاهش هزینه قبوض با چند عادت ساده، بازنگری در مسیرهای رفتوآمد، پرداخت بهموقع اقساط برای پیشگیری از جریمه دیرکرد، و مذاکره درباره مبلغ اجاره یا تعویق محترمانه تعهدات، همگی در چارچوب کاکیبو جای میگیرند. در این وضعیت، دفترچه کاکیبو مشخص میکند پول از کجا وارد میشود، کدام هزینهها ثابت یا متغیرند و کدام تعهدات قابلیت بازنگری دارند.
در این شرایط میتوان چهار سطل همیشگی را به سه سطل سادهتر تبدیل کرد: سطل بقا برای مسکن، خوراک پایه، درمان و رفتوآمد ضروری؛ سطل تعهدات برای اقساط، بدهیها و قبوض؛ و سطل تابآوری برای اندوختن کوچکترین رقم ممکن، حتی در حد چند هزار تومان. چنانچه هیچ مبلغی برای تابآوری باقی نماند، هدف کاکیبو در این مرحله دیگر پسانداز کردن نیست؛ بلکه هدف «پیشگیری از بدهی تازه، مهار جریمهها و حفظ پایداری مالی» است. ثروت خاموش در این نقطه به معنای پساندازی بزرگ نیست، بلکه نشاندهنده تابآوری خاموش است.
کاکیبو در بیکاری و بحران مالی
برای فردی که شغل خود را از دست داده یا درآمد ثابتی ندارد، کاکیبو هرگز ابزار بودجهبندی برای تفریح و خرید نیست. در این وضعیت، کاکیبو یک دفتر بقا است: دفتری که نشان میدهد دقیقاً چقدر پول در دسترس دارید، تعهدات مالی تا چه تاریخی سررسید میشوند، کدام مخارج حیاتی هستند و کدام هزینهها را میتوان موقتاً متوقف کرد.
گام نخست، تنظیم فهرستی از «اولویتهای غیرقابلحذف» است: سرپناه، خوراک، دارو و درمان، آب، برق و گرمایش. سپس تعهدات را با تاریخ سررسید یادداشت کنید و پیش از آنکه دیر شود، برای تمدید مهلت یا تقسیط مجدد، با طلبکاران به گفتوگو بنشینید.
در دوران بیکاری، کاکیبو میآموزد که هر ریال را هدفمند خرج کنید و از وامها و قرضهای فوری و پرهزینه فاصله بگیرید. اگر به شبکه حمایتی خانواده، دوستان یا نهادهای حمایتی دسترسی دارید، کمک گرفتن از آنها نشانه شکست نیست؛ بلکه تدبیری برای مدیریت بحران به شمار میرود.
همچنین اقداماتی چون جستوجوی کار، یادگیری مهارتهای کوتاهمدت، اشتغال موقت و درآمدهای خرد را به عنوان «سطل درآمد» در دفتر ثبت کنید. در این مقطع، از میان چهار سطل کاکیبو تنها «سطل بقا» فعال است و سطلهای تمایلات و امور فرهنگی موقتاً مسدود میمانند. پیام کاکیبو برای فرد بدون درآمد این نیست که «بیشتر صرفهجویی کن»؛ پیام این است: بقا را سامان بده، تعهدات را مدیریت کن و مانع فروپاشی شو.
کارکرد کاکیبو در اوج بیپولی
کاکیبو هرگز به کسی که در تأمین پایهایترین نیازهای زندگی ناتوان است نمیگوید «کافه نرو» یا «خرید احساسی نکن». وقتی هزینهای فراتر از نیازهای قطعی پرداخت نمیشود، نشتی خاصی هم در سطل خواستهها وجود ندارد.
کاکیبو در اینجا وسیلهای برای سرزنش نیست، بلکه ابزار تشخیص است؛ تشخیصی واقعبینانه از اینکه گره اصلی کار کجاست: درآمد ناپایدار، هزینه سنگین مسکن، اقساط معوق، درمان، یا نبود حمایت اجتماعی. کاکیبو کمک میکند شرایط را شفاف روی کاغذ ببینید، از تصمیمهای شتابزده پرهیز کنید و راهکارهای تعدیل برخی هزینهها را بیابید.
بنابراین باید شفاف بیان کرد که کاکیبو برای همه افراد یک نسخه ثابت تجویز نمیکند. برای فردی با درآمد مازاد، سازوکاری جهت خلق ثروت خاموش است؛ برای کسی که درآمدش صرفاً کفاف امور پایه را میدهد، ابزار مدیریت کمبود و انسداد نشتی هزینههای ضروری است؛ و برای فردی بدون درآمد، ابزار سازماندهی بقا و استقامت اقتصادی است. این سه رویکرد در حقیقت سه سطح از یک اصل بنیادین هستند: آگاهی پیش از قضاوت.
اهمیت کاکیبو در اقتصاد تورمی ایران
در ساختاری اقتصادی که نرخ قیمتها هر ماه بالا میرود و برنامهریزی مالی برای بسیاری به رؤیایی دور از دسترس بدل شده است، پیادهسازی کاکیبو و ثروت خاموش دیگر یک سرگرمی یا روش ژاپنی فانتزی نیست، بلکه ضرورتی حیاتی برای بقای اقتصادی به شمار میرود. تورم لجامگسیخته، قدرت خرید را به تدریج فرسوده میکند و این باور نادرست را میپروراند که پسانداز کردن کاری بیهوده است.
با این حال واقعیت امر نشان میدهد در چنین شرایطی، نشتیهای ریز و مکرر روزانه زندگی مالی را با شتابی دوچندان ویران میسازند. کاکیبو دقیقاً برای پاسخ به چنین بحرانی طراحی شده است: نه برای نادیده گرفتن تورم، بلکه به منظور ساختن سدی استوار در برابر هدررفت پول، پیش از آنکه فرصت تبدیل آن به داراییهای ماندگار از دست برود.
توهم ناممکن بودن پسانداز در تورم
بسیاری از ما با این استدلال خودمان را قانع میکنیم که در شرایط تورمی، پسانداز دیگر هیچ مفهومی ندارد و باید نقدینگی را با بیشترین سرعت خرج کرد. چنین دیدگاهی هرچند در ظاهر واقعبینانه به نظر میرسد، اما در عمل به دستاویزی برای مصرفگرایی و بینظمی مالی تبدیل میشود.
کاکیبو این خطای ذهنی را به چالش میکشد و خاطرنشان میکند ریشه مشکل صرفاً تورم نیست، بلکه نشت مکرر پول در روزنههای نادیده مصرف است. وقتی بخشی از درآمد هر ماه بیهدف و بیبرنامه از کف میرود، حتی در اقتصادی کاملاً باثبات نیز اندوختهای شکل نخواهد گرفت. در اقتصاد متورم، این رخنه بسیار سهمگینتر است، چرا که شانس تبدیل نقدینگی به دارایی مولد را از شما سلب میکند.
مهار نشتیهای مالی به جای انباشت نقدینگی
تصور غلط و رایجی که در مورد کاکیبو وجود دارد، این است که گمان میکنند این روش توصیه به ذخیره پول نقد زیر بالش یا خواباندن آن در گاوصندوق میکند تا ارزشش با تورم محو شود. کارکرد اصلی کاکیبو این نیست؛ هدف بنیادین آن جلوگیری از ریختوپاشهای بیهوده است تا حاصل رنج و دسترنج کاری شما در مجرایی درست هدایت شود.
در واقع کاکیبو دیواره محکمی است که دارایی را از ریزشگاههای پنهان روزمرگی نجات میدهد تا در مرحله بعد بتوانید آن را به سرمایهای پایدار تبدیل کنید. فلسفه ثروت خاموش دقیقاً بر همین منطق استوار است: نه راکد گذاشتن ریالهای بیپناه، بلکه هدایت هوشمندانه نقدینگی به سمت استقلال مالی.
تبدیل پسانداز به داراییهای ضد تورم
ارزشی که کاکیبو از دل نشتیهای خرد روزانه بیرون میکشد، هرگز قرار نیست در حسابهای بانکی راکد بماند و بسوزد. این جریان نقدینگی باید بیدرنگ به داراییهای مقاوم در برابر امواج تورم تبدیل شود؛ گزینههایی چون خرید طلا و سکه، سرمایهگذاری منظم در صندوقها و بازار سرمایه، و ارتقای مهارتهای درآمدزا که سه شاهراه اصلی تبدیل پسانداز به ثروت پایدار به شمار میآیند.
نکته راهبردی در این میان آن است که بدون نظم کاکیبو، جذابترین فرصتهای سرمایهگذاری نیز ثمری ندارند، چرا که اصلاً سرمایه مازادی باقی نمیماند تا وارد میدان شود. کاکیبو نخست مخزن آب زلال را شکل میدهد و بستر خرید دارایی حقیقی را در کوران تورم برای شما فراهم میسازد.
بازگرداندن درد پرداخت در خریدهای آنلاین
تصور کنید هنگام گشتوگذار در یک فروشگاه آنلاین چشمتان به هدفونی پنج میلیون تومانی میافتد و با دو لمس ساده سفارش را ثبت میکنید. مغز انسان در این فرایند کوچکترین مقاومتی نشان نمیدهد، زیرا پولی به صورت فیزیکی میان دستها ردوبدل نشده است.
حال فرض کنید ناچار بودید همان پنج میلیون تومان را به شکل اسکناس نقد از کیف بیرون بکشید و شمردهشمرده تحویل دهید؛ در چنین موقعیتی بیتردید درنگ میکردید تا ببینید آیا این خرید واقعاً ارزش چندین روز کار فشرده را دارد یا نه. کاکیبو با تأکید بر نوشتن دستی ریزِ هزینهها، حس فراموششده درد پرداخت را بیدار میکند و اجازه نمیدهد خریدهای آنی و هیجانی، آرامآرام سرمایهتان را به تاراج ببرند.
مدیریت سطل خواستهها در تفریحات روزمره
فرض کنید دریافتی ماهانه شما بیست میلیون تومان است. با اصول کاکیبو، نخست چهار میلیون تومان به عنوان سهم پسانداز جدا میشود و از مابقی پول، سه میلیون تومان به سطل خواستهها تعلق میگیرد.
اگر در طول ماه دوستانتان قراری در کافهای پرهزینه بگذارند، نگاهی واقعبینانه به بودجه باقیمانده سطل خواستهها نشان خواهد داد که آیا اختصاص پانصد هزار تومان به این تکوعده تصمیم درستی است، یا حفظ این رقم برای تجربهای ارزشمندتر در ادامه ماه اولویت دارد. همین پایش ساده و مداوم، سد محکمی در برابر هزینههای مصرفی مکرر خواهد بود.
ثروت خاموش در برابر فقر پر سر و صدا
همکاری را مجسم کنید که هر پاییز آخرین مدل آیفون را تهیه میکند و تعطیلات را در هتلهای تجملی میگذراند، اما در واپسین روزهای ماه برای تمدید اجاره خانه چشمانتظار قرض گرفتن میماند. این تصویر ملموس فقر پر سر و صداست: جلوهای فریبنده بر شالودهای کاملاً سست.
در مقابل، فردی با درآمدی معمولی را در نظر بگیرید که هر ماه قطعهای طلا یا کسری از یک سهم ارزشمند را میخرد و داراییاش را به نمایش عموم نمیگذارد. او بیصدا در حال پر کردن مخزنی امن از آرامش است که در فرازونشیبهای اقتصادی، حق انتخاب و امنیت خاطر به ارمغان میآورد. تفاوت واقعی این دو مسیر در رقم درآمد نیست، بلکه در استحکام و درستی ظرفی است که ثروت را نگه میدارد.
قانون ۳۰ روزه در مواجهه با حراجیها
در یک حراج فصلی، پالتویی ده میلیون تومانی با تخفیف چهل درصدی به شش میلیون تومان عرضه میشود و صدای درون به وسوسه میگوید: «همین حالا چهار میلیون سود کردی!» در این موقعیت، قانون سی روزه کاکیبو وارد عمل میشود و میگوید این خرید را در فهرست خواستهها بنویسید و یک ماه دست نگه دارید.
با سپری شدن سی روز، اغلب درمییابید لباس پیشین کاملاً قابل استفاده است و آن مبلغ میتوانست صرف خرید دارایی واقعی یا آموزش مهارتی کارآمد شود. این درنگ آگاهانه، چرخه ترشح هیجانی دوپامین را در مغز مهار میکند و بزرگترین منافذ سطل مالی شما را برای همیشه مسدود میسازد.
مونوزوکوری و موتای؛ فلسفه مراقبت از داشتهها
وقتی از کاکیبو و ثروت خاموش سخن به میان میآید، ردپای دو مفهوم بنیادین دیگر در فرهنگ ژاپن آشکار میشود: «مونوزوکوری» به معنای روح ساخت و ارج نهادن به دستساختهها، و «موتای» یا «موتاینای» به معنای اندوه ناشی از به هدر رفتن منابع.
این دو نگرش عمیق یادآور میشوند که خرید یک کالا، نقطه پایان پیوند ما با آن نیست، بلکه سرآغاز پذیرش مسئولیت نگهداری از آن است. در روزگاری که تبلیغات بیپایان مدام شما را به سمت تهیه نسخههای جدیدتر سوق میدهند، مراقبت دلسوزانه از داراییهای موجود به یک مهارت مالی پنهان بدل میشود؛ مهارتی که بیدرنگ از نشتی نقدینگی جلوگیری کرده و پایههای ثروت خاموش را محکم میسازد.
مونوزوکوری و موتای شاید در نگاه نخست شبیه حسی نوستالژیک جلوه کنند، اما در عمل واکنشی هوشمندانه و آرام در برابر فرهنگ دورریز به شمار میآیند. زمانی که میآموزید از وسایل خود تا نهایت ظرفیت و کاراییشان بهره ببرید، دیگر مجبور نیستید هر ماه مبالغی را برای جایگزینی ابزارهای سالم هدر دهید.
این شیوه صرفهجویی هرگز ناشی از خساست نیست، بلکه ادای احترامی عمیق به منابع زیستی و تضمین آینده است. کاکیبو این الگو را در ثبت روزانه هزینهها منعکس میکند و نشان میدهد چگونه رفتارهای کوچک در حفظ وسایل، به تدریج به مخزنی استوار از آرامش و استقلال مالی تبدیل میشوند.
احیای وسایل کهنه پیش از خرید نو
یک مثال ملموس و عمیق این است: پیش از آنکه به فکر خرید یک جفت کفش تازه بیفتید، کفش پیشین خود را واکس بزنید و برق بیندازید. همین اقدام بهظاهر ساده، چرخه ترشح هیجانی دوپامین را برای خرید کالای جدید مهار میکند و به ذهن هشدار میدهد دارایی فعلی شما همچنان ارزشمند و کارآمد است.
در فلسفه موتای، دور انداختن وسیلهای که هنوز کارایی دارد، اتلاف نابخشودنی منابع و انرژی به حساب میآید. کاکیبو این نگاه را به راهکاری مؤثر در مدیریت اقتصادی بدل میسازد؛ به این معنا که با هر بار انتخاب تعمیر و رسیدگی به جای خرید مجدد، بار مالی اضافهای از دوش سطل خواستهها برداشته میشود و همان رقم نجاتیافته، به مخزن پسانداز و سرمایهگذاری شما میپیوندد.
مراقبت از وسایل در برابر مصرفگرایی
در عصری که طراحان و کارخانهها کالاها را با طول عمر کوتاه میسازند تا چرخه مصرف و خرید دوباره متوقف نشود، مراقبت پیوسته از داراییها نوعی انتخاب آگاهانه در برابر این جریان تحمیلی است. این رویکرد شما را از یک مصرفکننده منفعل به نگاهبانی مسئول و هوشیار تبدیل میکند.
هنگامی که گوشی کارکرده خود را تعمیر میکنید یا لباسی را با مهارت کوک میزنید، عملاً این پیام را به ساختار مصرفگرایی میدهید که ارزش و هویت شما با مدل گجتهای جدید تعیین نمیشود.
چنین بینشی، بار سنگین رقابتهای اجتماعی برای تجملگرایی را فرو مینشاند و بستری امن فراهم میآورد تا ثروت خاموش در آرامش رشد کند، چرا که دیگر نیازی به اثبات جایگاه خود از مسیر تعویض مداوم وسایل نخواهید داشت.
برای ایجاد تحول واقعی در وضعیت مالی و یادگیری اصول ساخت ثروت پایدار، استفاده از پکیج آموزش راههای ثروتمند شدن یک راهکار عملی و اثباتشده است که ذهنیت و ابزارهای لازم برای رسیدن به اهداف بزرگ را در اختیارتان میگذارد.
پیوند موتای با شکوفایی ثروت خاموش
موتای به شکلی مستقیم بزرگترین روزنه هدررفت مالی یعنی سطل خواستهها را مسدود میکند. با هر تصمیم برای تعمیر، استفاده مجدد یا حفظ دقیق یک کالا، هزینهای تازه و غیرضروری از زندگی شما حذف میشود. این پساندازهای بهظاهر کوچک در گذر دوازده ماه سال، به اندوختهای چشمگیر تبدیل خواهند شد.
کاکیبو با ثبت مستمر این تصمیمها، سطح هوشیاری مالی شما را ارتقا میدهد و اثبات میکند که ثروت خاموش نه صرفاً با بالا رفتن رقم درآمد، بلکه از دل همین گزینشهای روزمره سرچشمه میگیرد. پیام موتای محدود کردن شما یا سلب لذتهای زندگی نیست، بلکه دعوت به کشف ارزشهای فراموششده در داراییهای فعلی پیش از هرگونه خرید دوباره است.
چالش هفت روزه کاکیبو و آغاز ثروت خاموش
نظریهها تنها زمانی ارزشمندند که در قالب عمل متجلی شوند و کاکیبو از این منظر یکی از صادقانهترین روشهای مدیریت مالی است؛ زیرا بیدرنگ شما را وارد میدان عمل میکند. چالش هفت روزه، نقطهآغازی خرد اما بسیار تعیینکننده است که بدون نیاز به تغییراتی دگرگونکننده، رابطه شما را با مفهوم پول برای همیشه بازتعریف میکند.
در این هفت روز قرار نیست زندگی خود را زیرورو کنید یا از تمام خوشیها دست بکشید، بلکه فقط قرار است برای نخستین بار با چشمانی باز مسیر خروج پول را ببینید. همین آگاهی تازه، نخستین سنگبنا در ساختن ثروت خاموش خواهد بود.
ثبت دستی همه هزینهها
از همین امروز دفترچهای کوچک یا حتی برگی کاغذ تاشده در جیب بگذارید و هر هزینهای را که میپردازید، در همان لحظه با دست بنویسید؛ از کرایه تاکسی و بطری آب معدنی گرفته تا خریدهای بزرگ. این رفتار شاید در ظاهر ساده به نظر برسد، اما دقیقاً همان مکث آگاهانهای است که سرعت شتابان دنیای دیجیتال از ما ربوده است.
وقتی مخارج را با قلم روی کاغذ میآورید، مغز مجالی مییابد تا میان لحظه پرداخت و ثبت آن فاصلهای هوشیارانه ایجاد کند. این درنگ کوتاه، نخستین روزنه سطل مالی را مسدود میسازد و آشکار میکند که بسیاری از هزینههای روزانه آنقدرها هم که گمان میکردید ضروری نبودهاند.
خط قرمز دور خریدهای هیجانی
در پایان هفته، دفترچه را باز کنید و همانند ناظری بیطرف تمام هزینهکردها را زیر ذرهبین بگذارید. حالا با یک خودکار قرمز، دور خریدهایی که صرفاً بر پایه هوس، خستگی مفرط یا هیجان آنی انجام شدهاند خط بکشید؛ نه با هدف خودسرزنشی، بلکه برای دیدن و درک الگوها.
این خط قرمز، مرز میان نیاز واقعی و خواسته کاذب را در ذهن پررنگ میکند و به حافظه شما میآموزد که در دفعات بعد، پیش از نهایی کردن هر خرید، همان علامت هشدار را به یاد آورد. تکرار این عادت ساده، به مرور شما را از خریدهای ناخودآگاه دور میکند و اجازه میدهد سرمایه شما در مسیر شکوفایی ثروت خاموش باقی بماند.
شناسایی و مهار نشتی اصلی مالی
اکنون مبالغی را که دورشان خط قرمز کشیدهاید با یکدیگر جمع بزنید. عدد نهایی همان «نشتی اصلی» شماست؛ همان سوراخ پنهانی که هر ماه بیصدا موجودی حساب بانکی را فرسوده میکند و شما را در چرخه دویدن بیپایان نگه میدارد.
شاید دیدن این رقم در آغاز شوکهکننده باشد؛ برای نمونه متوجه شوید هر ماه رقم قابل توجهی صرف سفارشهای بدون برنامه اسنپفود شده است. با این حال این پذیرش بدون پیشداوری، نخستین گام بهبودی است. زمانی که نشتی اصلی را بشناسید، مهار هدفمند آن ممکن میشود و میتوانید همان مبالغ را به سمت سرمایهگذاری، پسانداز امن یا تجربههای ارزشمندتر هدایت کنید.
ارباب پول باشید، نه اسیر ویترینها
در پایان این چالش هفت روزه، جملهای کوتاه را کنار دفترچهتان بنویسید و هر روز آن را بخوانید: «من ارباب پولم، نه برده ویترینها». این عبارت ساده، عصاره تمام فلسفه کاکیبو و ثروت خاموش است؛ یادآوری قاطعانهای مبنی بر اینکه شما جهت حرکت پول را معین میکنید، نه جلوهگری تبلیغات، نه فشار اجتماعی و نه هوسهای لحظهای.
تکرار روزانه این جمله، به مرور در لایههای ناخودآگاه ذهن نهادینه میشود و در بزنگاه وسوسهها، انتخابی آگاهانه را جایگزین خرید آنی میکند. همین دگرگونی در نگرش، سرآغاز مسیری است که در آن پول، ابزار آزادی و استقلال شما میشود، نه زنجیری برای نمایش و تظاهر.
ثروت واقعی؛ آزادی انتخاب به جای زرق و برق
اکنون که مسیر کاکیبو و دستیابی به ثروت خاموش را تا اینجا پیمودهایم، واقعیتی ساده اما رهاییبخش بیش از هر زمان دیگری خودنمایی میکند: ثروت راستین در شمار داراییها و نامهای تجاری خلاصه نمیشود، بلکه در دستیابی به آزادی انتخاب معنا مییابد؛ آزادی پرداخت بهموقع و بیدغدغه قبوض، پسانداز بدون هراس از فردا، و سامان دادن به زندگی بدون وابستگی به تأیید دیگران.
کاکیبو ابزاری هوشمندانه است که این آزادی را از دل تصمیمهای خرد روزمره بیرون میکشد و نشان میدهد ثروت خاموش، نه آرمانی دوردست، بلکه برآیند طبیعی آگاهی و ترسیم مرزهای روشن مالی است.
در این مسیر تحول، نقطه آغازین حرکت یا میزان درآمد فعلیتان اهمیتی بنیادین ندارد؛ آنچه سرنوشتساز است، برطرف کردن رخنه و نشت ظرف مالی شماست. کاکیبو میآموزد که چگونه تکتک قطرههای درآمد را برای ساختن آینده حفظ کنید و آنها را به داراییهایی ماندگار بدل سازید. اینک زمان گذر از حرف به میدان عمل و برداشتن نخستین گام فرا رسیده است؛ همان اقدام بهظاهر کوچکی که میتواند مسیر و سرنوشت مالی زندگی شما را برای همیشه دگرگون کند.
مرزبندی آگاهانه به جای محرومیت از لذتها
بسیاری تصور میکنند مدیریت امور مالی به معنای در پیش گرفتن زندگی ریاضتگونه و چشمپوشی از تمامی خوشیهاست. با این حال فلسفه کاکیبو دقیقاً در نقطه مقابل چنین برداشتی قرار دارد: این روش به دنبال منع شما از خرج کردن نیست، بلکه یادآوری میکند بدانید دارایی خود را دقیقاً برای چه هدفی مصرف میکنید.
ترسیم خط مرزی شفاف میان نیازهای واقعی و هوسهای زودگذر، همان نگرش کلیدی است که کاکیبو در ذهن شما نهادینه میسازد. با آشکار شدن این مرز، دیگر نیازی به حذف لذتهای کوچک نخواهد بود؛ بلکه یاد میگیرید به سراغ انتخابهایی بروید که ارزش اصیل دارند و شما را به استقلال و آزادی مالی نزدیکتر میکنند.
اولویت آزادی آینده بر مخارج جاری
این دیدگاه، چکیده و روح حاکم بر فرمول وارونه کاکیبو است. برخلاف عادت فراگیر که ابتدا درآمد را خرج میکنیم و مانده احتمالی آن را پسانداز مینامیم، کاکیبو توصیه میکند در گام اول سهم استقلال و آینده خود را بردارید و سپس دخلوخرج روزمره را با باقیمانده پول تنظیم کنید.
همین چرخش کوچک، شما را از گرداب فرساینده چرخ بیپایان مصرف نجات میدهد و یادآوری میکند که پول، وسیلهای ارزشمند برای خرید زمان و امنیت خاطر است، نه ابزاری برای نمایش و خودنمایی. با اجرای پیوسته این قاعده در هر ماه، عملاً آجری تازه بر بنای استوار ثروت خاموش خود مینهید.
گام نخست؛ همراه داشتن دفترچه یادداشت
نظریه و آموختهها بدون ورود به حیطه عمل، صرفاً سرگرمی ذهنی به شمار میآیند. از همین امروز دفتری کوچک یا حتی برگی کاغذ تاشده را همراه خود داشته باشید و نخستین پرداخت روزانه را با دست ثبت کنید. همین حرکت بسیار ساده، سرآغاز چالش هفتروزه کاکیبو است.
ضرورتی ندارد از همین فردا همه عادات زندگیتان را دگرگون سازید؛ فقط کافی است کار را آغاز کنید. با ثبت روزانه هزینهها، پیوسته یک گام به شناخت رخنههای اصلی خرجکرد و شکلدهی به فنجان فولادی خود نزدیکتر میشوید. ثروت خاموش دقیقاً از همین یادداشتهای روزمره ریشه میگیرد؛ همان نقطهای که برمیگزینید ارباب داراییتان باشید، نه اسیر ویترینها.
سخن آخر
خلق امنیت مالی بیش از آنکه حاصل رخدادهای معجزهآسا یا جهشهای ناگهانی درآمد باشد، میوه تصمیمهای کوچک، هوشمندانه و پیوستهای است که هر روز روی کاغذ نقش میبندند. زمانی که یاد میگیرید پیش از سیراب کردن هوسهای زودگذر، سهم آزادی آیندهتان را کنار بگذارید، از جایگاه مصرفکنندهای سردرگم به فرمانروای واقعی داراییهای خود تبدیل میشوید.
این مسیر به هیچ عنوان به معنای دست کشیدن از شادیها و لذتهای روزمره نیست، بلکه راهی روشن برای هدایت سرمایه به سمت انتخابهایی است که به زندگی عمق و اعتبار میبخشند.
صمیمانه سپاسگزاریم که تا انتهای این مسیر آموزنده و تحولآفرین با برنا اندیشان همراه بودید. از همین امروز قلم و کاغذی ساده بردارید، ثبت آگاهانه را آغاز کنید و اجازه دهید جریان ثروت خاموش، سنگبنای آرامش فرداهای شما را بسازد.
سوالات متداول
کاکیبو دقیقاً چیست و چه تفاوتی با نرمافزارهای مالی دارد؟
کاکیبو یک شیوه ذهنآگاهانه ژاپنی بر پایه قلم و کاغذ است که بر خلاف ابزارهای دیجیتال، با ایجاد مکث روانی و زنده نگهداشتن حس درد پرداخت، مانع خریدهای نسنجیده میشود.
چهار سطل اصلی تقسیم بودجه در این روش کدامند؟
تمام هزینهها به چهار حوزه بقا برای نیازهای حیاتی، خواستهها برای مصارف اختیاری، فرهنگ و رشد برای مهارتآموزی، و هزینههای پیشبینینشده برای اتفاقات ناگهانی تقسیم میشوند.
چرا کاکیبو در اقتصاد تورمی ابزاری کارآمد به شمار میرود؟
این روش مانع اتلاف ریال به ریال درآمد در هزینههای بیهدف میشود و نقدینگی نجاتیافته را بلافاصله به سمت خرید داراییهای ضد تورم مانند طلا، سهام و آموزش هدایت میکند.
قاعده معکوس بودجهبندی در این الگو چگونه عمل میکند؟
در این شیوه، برعکس عادتهای معمول، به محض واریز حقوق نخست سهم پسانداز و آزادی آینده برداشته میشود و هزینههای جاری زندگی با باقیمانده پول سازماندهی میگردد.
قانون ۳۰ روزه برای مهار خریدهای هیجانی چیست؟
هنگام اشتیاق برای خرید کالاهای غیرضروری، نام آن در برگه آرزوها نوشته میشود و خرید به مدت سی روز به تعویق میافتد؛ در صورتی که کشش اولیه فروکش کند، هزینه لغو خواهد شد.
آیا این محتوا برای شما مفید بود؟
با حمایت مالی خود به ما در تولید محتوای بهتر کمک کنید.