تا به حال به مغازههای مجلل و خلوتی که ماهها هیچ مشتری ندارند اما سالها بیدغدغه سرپا میمانند دقت کردهاید؟ پشت این ویترینهای سوتوکور، واقعیتی تکاندهنده پنهان شده است که تمام معادلات بازار سنتی را برهم میزند.
در این مطلب، با نگاهی موشکافانه وارد پشت صحنهی جریانهای مالی نامرئی میشویم تا ببینیم چگونه ثروتهای نامشروع درست در روشنایی روز ناپدید و به داراییهای پاک تبدیل میشوند.
اگر مشتاقید شگرد شگفتانگیز شرکتهای صوری و رمز ماندگاری ویترینهای همیشه خالی را کشف کنید، تا انتهای مقاله با برنا اندیشان همراه باشید تا با ابعاد ناشناختهی این ماجرا آشنا شوید.
اقتصاد پنهان: راز مغازههای همیشه خالی
تصور کنید در گرانترین و پررفتوآمدترین راستهی شهر، مغازهای قرار دارد که سالها نه مشتری واقعی به خود دیده، نه ویترینش دست خورده و نه حتی چراغهایش مرتب روشن است؛ با این حال، اجارههای سنگین را بیکموکاست میپردازد و تعجب کسی را هم برنمیانگیزد.
این تصویر آشنای شهری، پرسشی ساده اما تأملبرانگیز مطرح میکند: اگر این کسبوکار از فروش کالا درآمدی ندارد، پس چطور سرپا مانده است؟ پاسخ، ما را از فضای دادوستد سنتی به سازوکار پیچیدهی پولشویی از طریق کسبوکارهای پوششی میبرد؛ جایی که ویترین مغازه تنها یک دکور فریبنده است و پشت صحنهی آن، فرایندی مالی و سازمانیافته جریان دارد.
در این چرخهی پنهان، مغازهی سوتوکور لزوماً نماد شکست تجاری نیست، بلکه خودِ این رکود ظاهری بخشی از یک برنامهریزی دقیق است. کسبوکارهای پوششی یا شرکتهای صوری، ابزاری کارآمد برای ادغام منابع مالی نامشروع با گردشهای نقدی قانونی به حساب میآیند.
در چنین سازوکاری، سوددهی واقعی اهمیتی ندارد؛ آنچه تعیینکننده است، امکان ثبت مداوم تراکنشهای نقدی یا صوری در دفاتر حسابداری است. زیان ظاهری در حقیقت هزینهای است که فرد پولشو برای پاک نشان دادن ثروت خود متقبل میشود. از همین رو، واحدی تجاری بدون حتی یک خریدار میتواند سالها به حیات خود ادامه دهد و از کسبوکارهای خوشنام و شلوغ اطراف نیز پایدارتر بماند.
شناخت دقیق این پدیده مستلزم تفکیک سه مفهوم کلیدی است: شرکت پوسته، شرکت پوششی و شرکت ویترینی. شرکت پوسته معمولاً هیچگونه فعالیت تجاری مستقلی ندارد و صرفاً بهمنظور نگهداری دارایی یا تسهیل تراکنشهای واسطهای ثبت میشود.
شرکت پوششی ممکن است کاملاً فعال و پویا به نظر برسد، اما هدف بنیادین آن اختفای هویت مالکان واقعی و موجه جلوه دادن منشأ پول است. در نهایت، شرکت ویترینی یا راکد برای مدتهای طولانی غیرفعال نگه داشته میشود تا با تکیه بر قدمت ساختگی خود، اعتباری ظاهری کسب کند و سپس در مبادلات بزرگ و ناگهانی به کار گرفته شود. درک این تفاوتها، بنیان تحلیل ابعاد گستردهتر این شیوه در اقتصاد به شمار میرود.
سازوکار پولشویی در کسبوکارهای پوششی
سازوکار پنهان پولشویی از طریق کسبوکارهای پوششی در سه مرحلهی کلاسیک صورت میگیرد: جاگذاری، لایهگذاری و ادغام. در مرحلهی جاگذاری، پول نقد نامشروع وارد صندوق کسبوکار پوششی شده و با فروش واقعی یا ساختگی درهم میآمیزد.
در گام لایهگذاری، صدور فاکتورهای صوری و ثبت تراکنشهای تودرتو ردپای پول را پنهان میکند. در نهایت در مرحلهی ادغام، همان سرمایه در قالب درآمد یا دارایی قانونی خارج میشود. نقش حیاتی شرکت صوری این است که در هر سه مرحله، یک «روایت اقتصادی» باورپذیر بسازد؛ روایتی حسابشده که بازرس را قانع کند این پول حاصل فروش مستقیم کالا یا ارائهی خدمات است.
منطق اقتصادی این نوع پوشش بر سودآوری واقعی تکیه ندارد. یک کسبوکار پوششی میتواند سالهای متوالی زیانده بماند و همچنان به کار خود ادامه دهد، زیرا معیار موفقیت در آن سودآوری نیست، بلکه ثبت گردش مالی صوری است.
در واقع، زیان مالی مغازه همان هزینهی تطهیر پول به شمار میرود. فرد پولشو با کمال میل اجارههای سنگین، مالیات و حتی هزینههای بیهوده را میپردازد تا جریان پول نامشروع در دفاتر حسابداری کاملاً قانونی جلوه کند. در این الگو، «فروش خیالی» و «ترازنامهی آراسته» اهمیتی بسیار بیشتر از حضور مشتریان واقعی دارد.
به همین دلیل، مشاغل نقدیمحور بهترین انتخاب برای مرحلهی جاگذاری محسوب میشوند. در فعالیتهایی مانند کارواش، رستوران یا خشکشویی، تراکنشهای خرد فراوان است، هویت مشتریان اغلب نامشخص میماند و اثبات غیرواقعی بودن یک معامله عملاً دشوار است.
برای نمونه، یک رستوران میتواند مدعی شود روزانه صدها پرس غذا فروخته یا بخشی از مواد اولیه فاسد شده است، در حالی که هیچ بازرسی قادر به سرشماری خریداران خیالی نیست. این فضای مبهم، بستر کاملاً مناسبی برای ادغام پول کثیف با جریان نقدی عادی فراهم میکند.
روشهای پولشویی: از خشکشویی تا رمزارز
اینجا بخش محوری بحث است؛ نقطهای که از نظریه فاصله میگیریم و وارد میدان عمل میشویم. پولشویی از طریق کسبوکارهای پوششی از یک الگوی واحد پیروی نمیکند، بلکه شش نسل گوناگون از روشها را در بر میگیرد که از خشکشوییهای آل کاپون تا میکسرهای پیشرفتهی رمزارز گسترش یافتهاند.
هر نسل نقطهی ضعف نظارتی ویژهای را هدف میگیرد: نخستین نسل از ابهام مشتریان نقدی بهره میبرد، دیگری از ناملموس بودن خدمات سود میجوید و در نهایت، پیچیدگی تجارت بینالملل به کار گرفته میشود. در ادامه، هر نسل را جداگانه بررسی میکنیم تا مشخص شود چگونه یک ویترین خالی یا فاکتوری صوری به چرخدندهای کارآمد در ماشین پولشویی تبدیل میشود.
نسل اول: کسبوکارهای نقدی
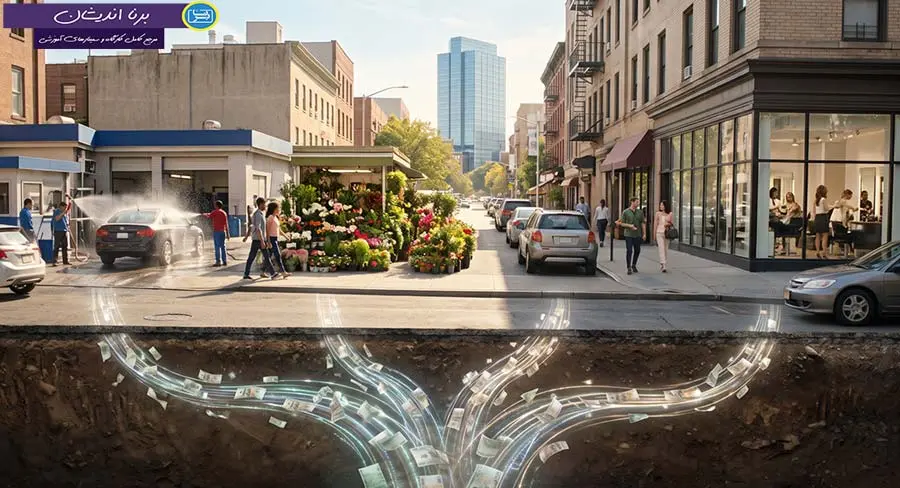
کلاسیکترین و قدیمیترین روش همچنان یکی از کارآمدترینها به شمار میرود. خشکشویی و کارواش از دوران آل کاپون تا امروز به این دلیل ترجیح داده میشوند که مشتریانشان رهگذرند و ردیابی یا شمارش تکتک آنها عملاً ناممکن است. برای نمونه، یک کارواش میتواند در دفاتر خود ثبت کند که «هزار عدد خوشبوکنندهی هوا» فروخته و به این ترتیب پول کثیف را با درآمد حاصل از شستشوی خودروها درهم بیامیزد.
رستورانی همیشه خالی نیز ادعا میکند روزانه «صدها پرس غذا» فروخته و «حجم زیادی مواد اولیهی فاسدشدنی» خریده است؛ فسادپذیری مواد غذایی بهانهای بینقص برای توجیه هزینههای سرسامآور و درآمدهای ساختگی است.
وضعیت برای گلفروشی شبانهروزی که ساعت سه بامداد فعال است هم به همین صورت است؛ از آنجا که گل زود پژمرده میشود، مالک ادعا میکند بخش عمدهی بار از دست رفته است و هیچ بازرسی نیز نمیتواند وجود خارجی آن گلها را در گذشته ثابت کند.
اگر بازگرداندن صداقت و اعتماد به روابط برایتان یک اولویت است، تهیه پکیج روانشناسی دروغ و درمان دروغگویی بهترین و کوتاهترین مسیر برای ریشهیابی این رفتار و اصلاح همیشگی آن خواهد بود.
نسل دوم: خدمات ناملموس
زمانی که محصول مورد معامله کالایی فیزیکی نباشد، نظارت مالیاتی عملاً بیاثر میشود. سالنهای زیبایی، مراکز ماساژ یا کاشت ناخن بهسادگی میتوانند ادعا کنند در یک روز به دهها نفر خدمات گرانقیمت ارائه دادهاند و همهی مبالغ نیز نقدی دریافت شده است؛ در چنین شرایطی هیچ نهادی نمیتواند مراجعان خیالی را راستیآزمایی کند.
فالگیری، رمالی و انرژیدرمانی نیز از نامتعارفترین و در عین حال مؤثرترین پوششها هستند. دریافت مبالغ هنگفت برای اموری مثل باطل کردن طلسم یا پاکسازی انرژی نه به انتقال کالایی وابسته است، نه فاکتور رسمی به همراه دارد و نه شاکی مشخصی باقی میگذارد.
در این فرایند، پول نامشروع در قالب حقالزحمهی خدمات معنوی یا مشاورهای ثبت شده و حتی مالیات آن نیز پرداخت میشود. مراکز تفریحی و دستگاههای بازی جایزهای نیز با ادعای پرداخت پاداشهای نقدی به برندگان، حسابداری چنان مبهمی پدید میآورند که جابهجایی مبالغ کلان را بیدردسر میسازد.
نسل سوم: داراییهای سلیقهای
هنگامی که مبالغ به ارقام بسیار سنگین میرسد، پولشویان به سراغ بازارهایی با قیمتگذاری کاملاً سلیقهای و دشوار برای ارزشگذاری میروند. بازار آثار هنری مدرن نمونهی بارز این سازوکار است. در این شیوه، فرد با یک هنرمند تبانی کرده و اثری را با رقمی ناچیز خریداری میکند تا برای او پیشینهی فروش ایجاد شود.
در مرحلهی بعد، کارشناسی همدست، بهای آن اثر را سرسامآور برآورد میکند. سپس خریدار تابلو را به یک موزه اهدا کرده و در ازای آن اعتبار مالیاتی رسمی دریافت میکند؛ بدین ترتیب با صرف هزینهای اندک، دارایی کمارزش به سندی مالی و قانونی تبدیل میشود.
سینماهای قدیمی و متروکه نیز با ثبت سانسهای خیالیِ پر از تماشاگر، چاپ بلیت کاغذی و پرداخت عوارض ناچیز، حجم عظیمی از اسکناسهای نقد و بینامونشان را تحت عنوان درآمد حاصل از گیشه وارد چرخهی بانکی میکنند، بیآنکه حتی یک صندلی پر شده باشد.
نسل چهارم: خیریهها و نهادهای مذهبی
آنجا که پای باورها و اعتماد عمومی در میان باشد، سازوکارهای نظارتی سست میشوند. مؤسسات مذهبی و خیریهها در اغلب نظامهای حقوقی از معافیتهای گستردهی مالیاتی و الزامات گزارشدهی آسانتر بهرهمندند و همین تمایز، آنها را به بستری امن برای پولشویی تبدیل کرده است.
چهرههایی که یکشبه به ثروتهای کلان دست مییابند و آن را نذورات یا هدایای مردمی عنوان میکنند، در حقیقت سرمایههای نامشروع را در پناه باورهای دینی تطهیر مینمایند.
صندوقهای کمکهای نقدی بدون ثبت و پایش دقیق، بهترین مجرا برای تزریق پول کثیف به قالب امور خیریه به شمار میروند. گروه ویژه اقدام مالی (FATF) نیز بارها نسبت به ریسک بالای سوءاستفاده از نهادهای غیرانتفاعی و مذهبی هشدار داده و از کشورها خواسته است سازوکارهای نظارتی ویژهای برای این بخش طراحی کنند.
نسل پنجم: پولشویی دیجیتال و رمزارز
در عصر تراکنشهای دیجیتال، نیازی به چمدانهای پر از پول نقد نیست. میکسرهای رمزارز وجوه آلوده را در استخری دیجیتال با هزاران تراکنش دیگر درهم میآمیزند و به آدرسهای تازه منتقل میکنند تا ردپای مبدأ بهکلی پنهان شود. سامانهای نظیر Tornado Cash که در سال ۲۰۲۲ تحریم شد و طبق گزارشها بیش از هفت میلیارد دلار را تطهیر کرده بود، نمونهای بارز از این سازوکار است.
از سوی دیگر، رمزارزهای حریمخصوصیمحور مانند مونرو و زیکش اطلاعات فرستنده، گیرنده و حجم تراکنش را بهصورت خودکار مخفی میکنند و شیوههای ردیابی سنتی را بیاثر میسازند.
با این حال، پیوند داراییهای دیجیتال با املاک فیزیکی شاهکار این شیوه به حساب میآید؛ پول نقد ابتدا به بیتکوین تبدیل میشود، سپس کیف پول سختافزاری به دبی انتقال مییابد و برای خرید املاک لوکس به کار میرود. در نهایت پس از یکی دو سال، ملک با سندی رسمی فروخته شده و پول پاک به حسابهای بانکی واریز میشود.
نسل ششم: پولشویی مبتنی بر تجارت (TBML)
پیچیدهترین روش، پولشویی را از سطح خردهفروشی فراتر برده و به شریانهای تجارت بینالملل وارد میکند. در پولشویی مبتنی بر تجارت (TBML)، شرکتهای صوری و پوششی جریان پرداخت را چنان مخدوش میکنند که شناسایی تخلف برای نهادهای مالی و مجریان قانون فوقالعاده پیچیده میشود.
ترفندهای متداول این شیوه شامل صورتحساب صوری با قیمتگذاری نامتعارف بالاتر یا پایینتر از ارزش واقعی، حملونقل صوری برای کالاهایی که هرگز ارسال نشدهاند، و تغییر توصیف کالا است.
در یک نمونهی ساده، شرکتی محمولهای را با قیمتی بسیار متورم به شرکتی پوششی در کشوری دیگر میفروشد؛ مازاد این قیمت در واقع همان سرمایهی نامشروعی است که تحت عنوان سود بازرگانی و کاملاً قانونی به حساب شرکت نخست منتقل میشود. این شیوه اثبات میکند که پولشویی دیگر محدود به مغازهای در گوشهی خیابان نیست، بلکه در قلب زنجیرهی تأمین جهانی جریان دارد.
چارچوب حقوقی و موانع نظارتی
قانون و نظارت در ظاهر دشمنان طبیعی کسبوکارهای پوششی به شمار میروند؛ اما در عمل، همین سازوکارها گاه به شکافهایی بدل میشوند که پولشویان بهراحتی از آنها عبور میکنند. بخشی از این چالش ریشه در دامنهی محدود قوانین دارد و بخش دیگر به ضعف اجرای مقررات در مشاغلی بازمیگردد که بسیار کمتر از بانکها زیر ذرهبین قرار میگیرند.
استاندارد FATF برای مشاغل غیرمالی
گروه ویژه اقدام مالی (FATF) برای مسدود کردن این روزنه، گروهی از فعالیتها را زیر عنوان «مشاغل و حرفههای غیرمالی مشخص» (DNFBPs) طبقهبندی کرده است: کازینوها، مشاوران املاک، فروشندگان فلزات و سنگهای گرانبها، وکلا، حسابداران و ارائهدهندگان خدمات شرکتی (TCSPs).
توصیهی ۲۳ FATF این اصناف را ملزم میکند در صورت فعالیت گروهی، برنامههای جامع ضدپولشویی را در سطح مجموعه به اجرا بگذارند؛ تدابیری که از سیاستهای مشترک و سنجش ریسک تا انتصاب مسئول انطباق و بازرسیهای داخلی را در بر میگیرد.
نکتهی بنیادین این است که FATF بر رویکردی متناسب با ریسک تأکید دارد، نه تحمیل تکالیف یکسان و پرهزینه برای همه. با این حال، کارایی این چارچوب به ارادهی عملی دولتها در اجرای آن وابسته است؛ واقعیتی که نشان میدهد مشاغل غیرمالی هنوز زیر چتر نظارتی بهمراتب ضعیفتری نسبت به شبکهی بانکی فعالیت میکنند.
چالشهای نظارت بر مشاغل غیرمالی
ناکارآمدی در نظارت بر مشاغل غیرمالی صرفاً یک ادعا نیست، بلکه واقعیتی سنجشپذیر به شمار میرود. طبق ارزیابیهای متقابل FATF، نزدیک به ۴۴ درصد کشورها در زمینهی نظارت بر DNFBPها امتیاز «عدم انطباق» دریافت کردهاند و سطح پایش این اصناف در بیشتر شاخصها بهروشنی از مؤسسات مالی پایینتر است.
علت ماجرا نیز کاملاً مشخص است: یک دفتر وکالت محلی یا بنگاه املاک کوچک، نه به واحد تطبیق مقررات مجهز است و نه بازرس مقیمی بر فعالیتهای آن نظارت دارد.
همین خلأ، این مجموعهها را به مقصدی ایده آل برای متخلفان تبدیل میکند، چرا که پولشو دقیقاً به دنبال فضایی است که با پرسشهای سخت و موشکافانه روبهرو نشود. به بیانی دیگر، ضعف پایش در DNFBPها تنها یک کاستی اداری نیست، بلکه نوعی مزیت رقابتی برای اشخاصی است که قصد پوشش فعالیتهای نامشروع را دارند.
شفافیت شرکتی و معمای ذینفع نهایی
قوانین پیشرفتهی ضدپولشویی در نظامهای حقوقی بینالمللی تدابیر بازدارندهای را در دو محور جریمههای مالی سنگین و احکام سلب آزادی پیشبینی کردهاند. این چارچوبها علاوه بر مصادرهی کامل اصل دارایی و عواید حاصل از جرم، مجازاتهای نقدی متناسب با حجم تراکنشها و حبسهای بلندمدت را برای متخلفان در نظر میگیرند.
در این میان، تدابیر کیفری علیه اشخاص حقوقی سختگیرانهتر است و جریمههای چند برابری به همراه ابطال مجوزهای تجاری اعمال میشود؛ همچنین در صورتی که اقدامات در قالب شبکههای سازمانیافته صورت گیرد، شدت مجازاتها افزایش مییابد.
هدف بنیادین این ساختار قانونی، بیاثر کردن صرفهی اقتصادی پولشویی است؛ با این حال، کارایی واقعی چنین احکامی به توانایی دستگاههای نظارتی در شناسایی «مالک نهایی و واقعی» (UBO) وابسته است. درست در همین مرحله، بهرهگیری از هویتهای اجارهای و ثبت شرکتها در گسترههای قضایی مبهم میتواند سد محکم قوانین را از کار بیندازد.
نشانههای هشدار: شناسایی کسبوکارهای پوششی
هیچ نشانهای بهتنهایی دلیلی قطعی بر پوششی بودن یک کسبوکار نیست؛ آنچه اهمیت بنیادین دارد، همپوشانی همزمان چند نشانه است. یک کارواش ممکن است واقعاً پررونق باشد یا شرکتی بنا بر مقتضیات قانونی بدون کارمند فعالیت کند.
اما زمانی که چندین ناهنجاری بهطور همزمان پدیدار میشوند، دیگر نمیتوان این الگو را تصادفی دانست. برای تشخیص دقیق، سه دستهی اصلی از نشانهها باید در کنار یکدیگر بررسی شوند: نشانههای مالی، نشانههای عملیاتی و نشانههای ساختاری.
ناهنجاریهای مالی
نخستین زنگ خطر در صورتهای مالی یک کسبوکار پوششی، عدم تناسب ارقام است. شرکتی که درآمدهای هنگفت ثبت میکند اما تنها چند کارمند دارد، یا کارواش کوچکی که واریزهای نقدی روزانهاش از هر برآورد معقولی فراتر میرود، سیگنالهای هشدار جدی ارسال میکنند.
نسبت فروش نقدی به اعتباری نیز معیار تعیینکنندهای است؛ اگر کسبوکاری ادعا کند ۹۰ درصد فروشش نقدی انجام شده در حالی که عرف صنعت ۴۰ درصد است، این شکاف بهخودیخود نشانهی ناهنجاری است.
علاوه بر این، حسابهای بانکی راکدی که پس از سالها ناگهان با تراکنشهای سنگین فعال میشوند، الگوی آشنای «شرکتهای ویترینی» را بازتاب میدهند؛ شرکتهایی که صرفاً برای کسب اعتبار صوری، قدیمی نگه داشته شدهاند.
ناهنجاریهای عملیاتی
دستهی دوم به فاصلهی معنادار میان «واقعیت ملموس» و «اسناد ثبتی» مربوط میشود. رستورانی که همواره سوتوکور است اما در دفاتر خود آمار فروش صدها پرس غذا را ثبت میکند، یا سالن زیبایی خلوتی که مدعی ارائهی خدمات میلیونی به مشتریان نامشخص است، نمونههای روشن این وضعیت هستند.
نشانهی عملیاتی دیگر، فقدان هزینههای معمول تجاری است؛ جایی که اثری از پرداخت دستمزد، قبوض خدماتی، اجارهبها یا فاکتور خرید مواد اولیه از تأمینکنندگان دیده نمیشود. اصرار بر دریافت اسکناس نقد برای خدمات گرانقیمت یا گردش مالی از طریق حسابهای شخصی، این تردید را تقویت میکند. در نهایت، هنگامی که هیچ مستند قابل استنادی برای دادوستدها وجود ندارد، امکان راستیآزمایی تراکنشها بهطور کامل از بین میرود.
برای در امان ماندن از فریبهای فردی و کاری در روابط روزمره، استفاده از کارگاه روانشناسی دروغ و ریا و تزویر به شما کمک میکند رفتارهای دوگانه اطرافیان را در سریعترین زمان ممکن شناسایی و خنثی کنید.
ناهنجاریهای ساختاری
سومین و اغلب گویاترین مؤلفه، به ساختار حقوقی و اداری کسبوکار بازمیگردد. ثبت شرکت در بهشتهای مالیاتی یا انتخاب نشانیهای پستی مشترکی که پذیرای صدها مؤسسهی دیگرند، از کهنهترین شگردهای پنهانکاری محسوب میشود.
در موارد آشکارتر، نمونههایی نظیر مجتمعی تجاری در آفریقای جنوبی دیده میشود که از سال ۱۹۹۸ میزبان ثبت نزدیک به ۶۱ هزار شرکت بوده، یا نشانی مشخصی در مصر که بیش از ۲۲ هزار شرکت را در خود جای داده است.
بهکارگیری مدیران صوری نیز شگردی مشابه است؛ فردی که همزمان سمت مدیریت دهها مجموعهی بیارتباط را به دوش میکشد، عملاً یک واسطه است و نقشی در تصمیمگیریها ندارد. وکالت و ادارهی این مجموعهها از طریق واسطههای حقوقی زنجیرهای، لایهی نهایی را برای مخفی نگاه داشتن هویت مالکان واقعی تکمیل میکند.
فراتر از خردهفروشی: پولشویی در نظام مالی
اگر تاکنون تصور میکردید پولشویی صرفاً شگرد یک مغازهدار محلی یا دلال خردهپاست، پروندهی بانک HSBC این ذهنیت را بهکلی دگرگون میکند. در سال ۲۰۱۲، این غول بانکی بریتانیایی پذیرفت که به کارتلهای مواد مخدر در مکزیک و کلمبیا یاری رسانده تا دست کم ۸۸۱ میلیون دلار پول کثیف را از طریق شعبههای خود در آمریکا وارد چرخهی رسمی مالی کنند.
تصویر تکاندهندهی ماجرا آنجا بود که قاچاقچیان اسکناسها را در جعبههایی با ابعاد دقیقاً متناسب با باجههای بانک در مکزیک بستهبندی میکردند تا بدون هیچ پرسشی پذیرفته و واریز شود. در نهایت، HSBC به پرداخت جریمهای معادل ۱.۹ میلیارد دلار محکوم شد؛ رقمی که در آن زمان یک رکورد تاریخی به شمار میرفت.
با این حال، نکتهی تأملبرانگیزتر به سرنوشت مدیران این مجموعه مربوط میشد. این پرونده با یک توافق تعقیب معوق مختومه اعلام شد، به این معنا که با رعایت شروط تعیینشده، تمامی اتهامات پس از پنج سال کنار گذاشته میشد و در نتیجه هیچیک از مدیران ارشد HSBC حتی یک روز هم به زندان نرفتند.
شماری از کارشناسان حتی این جریمهی سنگین را صرفاً معادل پنج هفته درآمد این نهاد مالی ارزیابی کردند. در این نقطه، بحث از یک افشاگری ساده فراتر میرود: پولشویی دیگر نه یک وصلهی ناجور در حاشیهی اقتصاد، بلکه جریانی است که میتواند در قلب نظام مالی جهانی ریشه بدواند و در پوشش نهادی کاملاً محترم بازتولید شود. همان سازوکاری که یک مغازهی خالی را سرپا نگه میدارد، در مقیاسی کلان قادر است بانکی بینالمللی را به بازوی اصلی تطهیر ثروتهای نامشروع بدل کند.
پشت صحنهی ویترینهای خاموش
دفعهی بعد که از کنار مغازهای خلوت در منطقهای گرانقیمت گذشتید، به صاحب آن به چشم کاسبی ورشکسته یا ناموفق نگاه نکنید؛ او شاید در حال ایفای نقش واقعی خویش باشد: پوشاندن ردپای آلودهترین درآمدهای جهان. همان ویترینی که ظاهراً کالایی برای فروش ندارد، چه بسا در حال عرضهی دارایی بسیار بزرگتری است؛ اعتباری ساختگی برای ثروتی هنگفت که هیچکس نباید از خاستگاه آن پرسوجو کند.
پولشویی از طریق کسبوکارهای پوششی صرفاً یک تخلف مالی به شمار نمیرود، بلکه این پدیده شفافیت، عدالت اقتصادی و اعتماد عمومی را به حراج میگذارد.
هنگامی که یک رستوران همیشهخالی، گالری هنری یا صرافی رمزارز میتواند سالها در سکوت کامل پول کثیف را تطهیر کند، هزینهاش را نه فقط ساختار رسمی، بلکه تکتک افراد جامعه میپردازند.
ارتقای هوشیاری اجتماعی، تقویت نهادهای نظارتی و جدی گرفتن سیگنالهای هشدار، تنها راهکارهایی هستند که مانع از تبدیل شدن ویترینهای شهری به باجههای خاموش تطهیر ثروت میشوند.
سخن آخر
از این که تا انتهای این سفر تحلیلی با برنا اندیشان همراه بودید، سپاسگزاریم. از این پس هر زمان که از کنار یک فروشگاه خلوت در راستهای گرانقیمت عبور کنید، دیدگاهی متفاوت خواهید داشت؛ چرا که دریافتید سکوتِ ظاهری برخی کسبوکارها، گاه پوششی برای پرهیاهوترین جریانهای نقدینگی جهان است.
شناخت این سازوکارها، نگاه ما را به جریان ثروت و واقعیتهای بازار تیزبینتر و عمیقتر میکند. برنا اندیشان همراه همیشگی شما در کشف ناشناختهها و تحلیلهای علمی است؛ خوشحال میشویم دیدگاهها و مشاهدات خود را درباره این پدیده با ما به اشتراک بگذارید.
سوالات متداول
چرا کسبوکارهایی مانند کارواش و رستوران بهترین ابزار پولشویی هستند؟
به علت کثرت مشتریان گذری، تسویه با اسکناس نقد و ناممکن بودن راستیآزمایی حضور فیزیکی خریداران برای بازرسان مالیاتی.
تفاوت ساختاری شرکت پوسته با شرکت پوششی چیست؟
شرکت پوسته صرفاً ثبتی کاغذی بدون دارایی و پرسنل است، اما شرکت پوششی ظاهری کاملاً فعال دارد تا هویت ذینفعان اصلی را پنهان کند.
سه مرحله کلاسیک در چرخه تطهیر سرمایههای نامشروع کداماند؟
جاگذاری (ورود پول نقد به چرخه)، لایهگذاری (پنهانسازی ردپا با صدور فاکتور و تراکنشهای متعدد) و ادغام (بازگشت سرمایه در قالب ثروت قانونی).
منظور از مشاغل و حرفههای غیرمالی مشخص (DNFBP) چیست؟
اصنافی نظیر بنگاههای املاک، طلافروشیها، وکلا و حسابداران که بانک نیستند، اما پتانسیل بالایی برای تسهیل جابهجایی داراییهای مشکوک دارند.
مهمترین نشانه هشدار برای شناسایی یک واحد تجاری صوری چیست؟
نبود هرگونه تناسب میان درآمدهای نجومی ثبتی با تعداد مراجعان واقعی و غیبت هزینههای معمول تجاری مانند قبوض و مواد اولیه.
آیا این محتوا برای شما مفید بود؟
با حمایت مالی خود به ما در تولید محتوای بهتر کمک کنید.