آیا تا به حال به این فکر کردهاید که چرا برخی از باهوشترین افراد جامعه، وضعیت مالی کاملاً معمولی دارند؛ در حالی که برخی دیگر بدون داشتن نبوغ تحصیلی خاص به ثروتهای کلان میرسند؟ باور عمومی همواره این بوده که برای ثروتمند شدن باید نابغه بود، اما دستاوردهای اقتصاد رفتاری حقیقت متفاوتی را پیش روی ما میگذارد.
در این بخش قصد داریم به زبانی ساده و کاربردی بررسی کنیم که پول واقعاً پاداش چه توانمندیهایی است و چرا خطای دید ما نسبت به ذهن و دارایی میتواند تصمیمهای بزرگ زندگیمان را مختل کند. با برنا اندیشان تا انتهای مقاله همراه باشید تا با شواهد علمی و مهارتهای پنهانی آشنا شوید که سرنوشت اقتصادی پایدار را میسازند.
هوش و ثروت: آیا برای ثروتمند شدن باید باهوش بود؟
تصور کنید دو نفر را کنار هم قرار میدهیم. اولی در المپیاد ریاضی مدال آورده، دکترایش را از دانشگاهی معتبر گرفته و در هر جمعی «نابغه» نامیده میشود. دومی در دوران مدرسه معدل متوسطی داشته، خیلی زود درس را رها کرده و حالا صاحب چند کسبوکار است که ماهانه حقوق دهها نفر را پرداخت میکند. اکنون پرسش ساده این است: از این دو نفر، کدامیک ثروتمندتر است؟ شهود اولیه ما تقریباً همیشه میگوید فرد اول؛ اما واقعیت، برخلاف انتظار عمومی، چیز دیگری را نشان میدهد.
همین تناقض ظاهری، نقطه آغاز یکی از جذابترین مباحث اقتصاد رفتاری است: رابطه هوش و ثروت واقعاً چگونه است؟ آیا نمره بالا در آزمون هوش، تضمینی برای داشتن حساب بانکی پر است؟
چند دهه پژوهش علمی، از جمله مطالعه مشهور دانشگاه ایالتی اوهایو، نشان میدهد که پاسخ برخلاف تصور، منفی است. این مقاله قصد دارد همین شکاف را بررسی کند؛ از دادههای آماری تا واقعیتهای ملموس زندگی. اگر تا پایان همراه باشید، درخواهید یافت که رابطه IQ و پول بسیار پیچیدهتر از برداشتهای اولیه ماست.
یافتهها در یک نگاه
هوش بالاتر با درآمد بیشتر مرتبط است، اما این ارتباط بسیار محدودتر از تصور عمومی است.
میان نمره IQ و ثروت خالص هیچ رابطه آماری معناداری وجود ندارد.
رابطه هوش با درماندگی مالی خطی نیست و در برخی بازهها، هوش بالاتر حتی ریسک آسیبپذیری مالی را افزایش میدهد.
سواد مالی، نظم شخصی، بردباری و ریسکپذیری، نقشی بسیار تعیینکنندهتر از خود هوش دارند.
دو تصویر متناقض
برای درک بهتر موضوع، مناسبتر است تحلیل را به جای تکیه بر ارقام و دادهها، از بررسی رفتار انسانها آغاز کنیم؛ دو تیپ شخصیتی که هر یک نماد یک سر این طیف به شمار میروند: یکی نماد هوش نظری و دیگری نماد موفقیت مالی. با مقایسه این دو تصویر، گسست میان هوش و ثروت آشکار میشود. این تمایز صرفاً روایتی جذاب برای گفتگوهای روزمره نیست، بلکه الگویی تکرارشونده در دنیای واقعی است که بررسیهای آماری نیز آن را تأیید میکنند.
البته این دو تصویر تا حدی سادهسازی و پررنگ شدهاند، اما کارکرد اصلی آنها دقیقاً به چالش کشیدن باورهای کلیشهای ماست؛ باوری که ادعا میکند «باهوش بودن لزوماً به ثروتمند شدن میانجامد». در ادامه، هر یک از این دو الگو را بررسی میکنیم تا سهم واقعیت و افسانه را در آنها بازشناسیم.
تصویر اول: نابغه با حساب خالی
استاد دانشگاهی را در نظر بگیرید که سالها روی نظریهای پیچیده پژوهش کرده، مقالاتش در معتبرترین نشریات به چاپ رسیده و در حوزه تخصصی خود چهرهای شناختهشده در سطح جهان است. با این حال، هنگام بررسی داراییهای او متوجه خودرویی قدیمی در پارکینگ میشوید و درمییابید که تمایل چندانی هم به ورود به حوزه سرمایهگذاری ندارد.
این تصویر دور از واقعیت نیست؛ زاگورسکی در پژوهش خود با زبانی طنزآمیز به پارکینگ دانشگاهها اشاره میکند: استادان جزو باهوشترین اقشار جامعه به حساب میآیند، اما در پارکینگ آنها بهندرت نشانی از خودروهای لوکس دیده میشود. دلیل این موضوع روشن است: هوش بالا مهارت حل مسائل انتزاعی را پرورش میدهد، اما تضمینی برای تسلط بر مهارتهای مدیریت مالی، پسانداز مستمر یا کنترل هیجانات مصرفگرایانه ایجاد نمیکند.
تصویر دوم: کارآفرین با امپراتوری مالی
اکنون کارآفرینی را در نظر بگیرید که در دوران تحصیل عملکردی معمولی داشته و چه بسا با درس ریاضی نیز میانه خوبی نداشته است. با وجود این، ویژگی متفاوتی در او به چشم میخورد: توانایی مدیریت ابهام، پذیرش ریسکهای حسابشده و پایداری در برابر ناکامیها. او تجربه چند بار شکست تجاری را پشت سر گذاشته و سرانجام کسبوکاری بنا کرده است که اکنون دهها فرصت شغلی تازه خلق میکند.
این تصویر اگرچه تا حدی برجسته شده، حقیقتی بنیادین را نشان میدهد: ثروت بیش از آنکه پاداش هوش محاسباتی و نظری باشد، بازتاب مجموعهای از مهارتهای رفتاری و اجرایی است؛ مهارتهایی که در آزمونهای رایج هوش سنجیده نمیشوند، اما در میدان واقعی کسبوکار، نتیجه نهایی را رقم میزنند.
اهمیت عملی این پرسش
شاید تصور شود این موضوع صرفاً کنجکاوی ذهنی است، اما در عمل کاربرد فراوانی برای زندگی روزمره دارد. اگر شناخت ما از رابطه هوش و پول اشتباه باشد، در تصمیمگیریهای کلان و انتخاب مسیرهای آینده نیز دچار خطا میشویم.
فردی که میپندارد «به دلیل برخورداری از هوش بالا ثروت به خودی خود حاصل میشود»، چه بسا هرگز در پی یادگیری مهارتهای مالی نرود. از سوی دیگر، فردی که گمان میکند «به دلیل نداشتن هوش ویژه تلاش بیفایده است»، ممکن است فرصتهای پیش روی خود را نادیده بگیرد. هر دو نگرش، خطاهایی بسیار پرهزینهاند.
این موضوع در سه سطح اثر عینی دارد: سطح اول، انتخاب مسیر شغلی است؛ اینکه آیا باید در پی مشاغلی متکی بر توانایی صرفاً تحلیلی بود یا گزینههای متناسب با مهارتهای عملی و رفتاری را برگزید؟ سطح دوم، الگوی پسانداز و بودجهبندی است؛ اینکه چرا حتی افراد با درآمدهای بسیار بالا نیز ممکن است با بحرانهای مالی رو به رو شوند؟
سطح سوم، فهم سرمایهگذاری درست است؛ اینکه چه افرادی توان بهرهبرداری مناسب از فرصتهای اقتصادی را دارند و چه کسانی تنها نظارهگر بازار میمانند؟ پاسخ این پرسشها مستقیماً با همان پیوند میان هوش و ثروت در ارتباط است؛ موضوعی که در بخش بعدی، بر پایه دادههای یک پژوهش بیستوپنجساله، ابعاد دقیقتر آن واکاوی خواهد شد.
گسست هوش و ثروت در پژوهش زاگورسکی
وقتی سخن از «گسست هوش و ثروت» به میان میآید، شاید در نگاه نخست ادعایی شاعرانه یا حکمتی عامیانه به نظر برسد؛ اما این مفهوم برآمده از پژوهشی تجربی و مستند است که بیش از دو دهه به طول انجامید و نتایج آن در یکی از معتبرترین نشریات روانشناسی منتشر شد.
جی. ال. زاگورسکی، اقتصاددان دانشگاه ایالتی اوهایو، با تکیه بر دادههای یک پیمایش طولی ملی در آمریکا کوشید به این پرسش پاسخ دهد که آیا هوش بالاتر واقعاً ثروت بیشتری به همراه میآورد یا خیر. یافتههای او نه یک پاسخ تککلمهای ساده، بلکه تصویری چندلایه و تأملبرانگیز پیش رو گذاشت که تا امروز از مباحث پرطرفدار حوزه اقتصاد رفتاری به شمار میرود.
اهمیت این پژوهش در سه محور اساسی خلاصه میشود. نخست، مقیاس کمنظیر جامعه آماری: پیگیری وضعیت بیش از هفت هزار نفر در طول چند دهه، این پژوهش را از نظرسنجیهای معمول کاملاً متمایز میکند. دوم، بازه زمانی چشمگیر: زاگورسکی وضعیت مالی این افراد را حدود ربع قرن پس از ارزیابی اولیه ضریب هوشی بررسی کرد و بدین ترتیب، توانست مسیر واقعی زندگی آنها را در طول زمان ارزیابی کند، نه صرفاً در مقطعی گذرا.
سوم، تفکیک موشکافانه میان سه مؤلفه: درآمد، ثروت خالص و درماندگی مالی. دقیقاً همین مرزبندی دقیق بود که به کشف مفهوم «گسست هوش و ثروت» انجامید. در ادامه، ساختار این مطالعه و سه دستاورد کلیدی آن را بررسی میکنیم.
روش تحقیق و جامعه آماری
زاگورسکی به تحلیل دادههای «پیمایش طولی ملی جوانان ۱۹۷۹» (NLSY79) پرداخت؛ مجموعهای نامآشنا و معتبر در حوزه اقتصاد رفتاری. در سال ۱۹۷۹، گروه بزرگی از جوانان آمریکایی در این پیمایش مورد سنجش قرار گرفتند و توانمندیهای ذهنی آنها از طریق آزمون صلاحیت نیروهای مسلح (AFQT) ارزیابی شد؛ آزمونی استاندارد که معیاری دقیق برای سنجش هوش عمومی و توانایی شناختی محسوب میشود.
جامعه نمونه نهایی شامل ۷٬۴۰۳ نفر بود که هم نمره آزمون شناختی آنها در دوران جوانی ثبت شده بود و هم حدود ۲۵ سال بعد، یعنی در سال ۲۰۰۴، اطلاعات جامع مالیشان در دسترس قرار داشت. این بازه زمانی منحصربهفرد، فرصتی استثنایی فراهم ساخت تا پیوند میان هوش نوجوانی و وضعیت مالی میانسالی در مقیاسی واقعی محک زده شود.
یافته نخست: هوش و درآمد سالانه
نخستین یافته در نگاه اول فرضیه سنتی را تأیید میکند: بهره هوشی بالاتر با درآمد بیشتر ارتباط مستقیم دارد. محاسبات زاگورسکی نشان داد که به ازای هر یک امتیاز بالاتر در آزمون هوش، درآمد سالانه فرد بین ۲۰۲ تا ۶۱۶ دلار افزایش مییابد؛ این بازه متغیر ناشی از مهار متغیرهای گوناگون در الگوهای آماری مختلف است. هرچند این رقم در ابتدا امیدوارکننده جلوه میکند، اما در مقیاس کلان از شگفتی آن کاسته میشود.
فاصله درآمد سالانه میان فردی با هوش متوسط و فردی با هوش بسیار بالا، رقمی بین ۶ تا ۱۸ هزار دلار در سال است. این اختلاف اگرچه بیاهمیت نیست، اما هرگز نمیتواند تفاوتهای چشمگیر ثروت در جامعه را توجیه کند؛ اختلافاتی که در واقعیت اغلب به صدها هزار دلار یا مبالغی بسیار بالاتر میرسد.
یافته دوم: هوش و ثروت خالص
نقطه گسست اصلی دقیقاً در همین بخش خود را نشان میدهد. هنگامی که زاگورسکی به جای درآمد جاری، «ثروت خالص» یعنی کل داراییها پس از کسر بدهیها را بررسی کرد و متغیرهایی چون سن، جنسیت، سطح تحصیلات و وضعیت تأهل را تحت کنترل آماری درآورد، نتیجه متفاوتی حاصل شد: هیچ رابطه آماری معناداری میان نمره هوش و ثروت خالص افراد وجود ندارد.
به زبان ساده، فردی با هوش معمولی در طول زمان میتواند ثروتی معادل یا حتی بیشتر از فردی با هوش سرشار انباشت کند. این پدیده را «تناقض هوش و دارایی» نامیدهاند. پیام این یافته کاملاً روشن است: هوش بالا شاید مسیر رسیدن به درآمد را تسهیل کند، اما تضمینی برای اندوختن و حفظ سرمایه نیست. حلقه واسط میان درآمد و ثروت واقعی، انضباط و رفتار مالی است، نه نمره آزمون هوش.
یافته سوم: هوش و درماندگی مالی
شگفتانگیزترین بخش این پژوهش، بررسی پدیده «درماندگی مالی» است. زاگورسکی سه شاخص را زیر ذرهبین قرار داد: پر کردن سقف بدهی کارتهای اعتباری، تأخیر در پرداخت قبوض و تجربه ورشکستگی. باور عمومی همواره بر این بوده است که هوش بالاتر فرد را از چنین خطراتی مصون میدارد، اما ارقام واقعی روندی معکوس را آشکار کردند. این پیوند ماهیتی خطی ندارد، بلکه از الگویی منحنی و متغیر پیروی میکند که در برخی بازهها پیامدهایی متناقض دارد.
بررسی اعداد این الگو را به وضوح نشان میدهد: در میان افراد با بهره هوشی ۷۵ و کمتر، حدود ۷٫۷ درصد سقف کارت اعتباری خود را پر کرده بودند. این رقم در گروه هوشی ۹۰ روندی افزایشی یافته و به اوج ۱۲٫۱ درصد میرسد؛ یعنی بیشترین سطح ریسک مالی نه در ضعیفترین گروه هوشی، بلکه درست در سطحی اندکی پایینتر از میانگین شکل گرفته است.
با افزایش ضریب هوشی، این نسبت کاهش مییابد و در سطح هوشی ۱۱۵ به پایینترین رقم خود یعنی ۵٫۴ درصد میرسد. با این حال نکته قابل تأمل این است که در گروه هوشی بالاتر از ۱۲۵، این نسبت بار دیگر صعودی شده و به مرز ۶ درصد بازمیگردد.
شواهد دیگر نیز گواه همین الگوی نامتقارن است. در میان افراد با هوش بالاتر از ۱۲۵، حدود ۶ درصد سقف کارت اعتباریشان را پر کرده بودند و ۱۱ درصد سابقه فراموشی یا دیرکرد در پرداخت قبوض داشتند. اوج این جریان در نخبگان با هوش ۱۴۰ و بالاتر مشاهده شد؛ گروهی که در آن احتمال پر شدن سقف کارت اعتباری و دیرکرد در پرداختها از تمام گروههای هوشی بیشتر بود.
اگرچه آمار ورشکستگی رسمی این نخبگان از میانگین جامعه پایینتر بود، اما همچنان ۱۴ درصد از آنان تجربه ورشکستگی مالی را در کارنامه خود ثبت کرده بودند. پیام نهایی این یافته بسیار عمیق است: هوش سرشار نه پناهگاهی تسخیرناپذیر در برابر بحرانهای مالی است و نه تهدیدی خودبهخودی، بلکه همنشینی هوش با الگوهای رفتاری، شیوه مدیریت هزینهها و تصمیمهای مالی است که سرنوشت نهایی سرمایه را تعیین میکند.
اگر به دنبال تغییر بنیادین در باورهای مالی خود و رسیدن به استقلال مالی پایدار هستید، تهیه و مشاهده پکیج آموزش جذب ثروت از رابرت کیوساکی میتواند کوتاهترین مسیر برای ساخت ذهنیت ثروتآفرین و چندبرابر کردن درآمدهای شما در کوتاهترین زمان ممکن باشد.
شکاف میان درآمد و ثروت
در بخش قبل دیدیم که «گسست هوش و ثروت» ادعایی احساسی نیست، بلکه واقعیتی برخاسته از دل دادههای بیست و پنج ساله است. با این حال، یک پرسش منطقی خودنمایی میکند: چگونه ممکن است فردی درآمد سرشاری داشته باشد، اما ثروت خالص او ناچیز بماند؟
پاسخ در تفکیکی نهفته است که اغلب ما در زندگی روزمره آن را نادیده میگیریم؛ تفاوت میان «پولی که به دست میآید» و «پولی که باقی میماند». هوش بیشتر بر جریان ورودی پول اثر میگذارد، در حالی که حفظ و رشد آن به مجموعهای از عادتها، تصمیمها و رفتارهای روزمرهای وابسته است که هیچ آزمون هوشی قادر به سنجش آنها نیست.
این شکاف صرفاً یک مفهوم نظری نیست. بیتوجهی به آن میتواند سبب شود سالها با درآمدی مناسب کار کنیم و در پایان، دستاوردی برای آینده نداشته باشیم. برای درک عمیقتر این موضوع، مسئله را از سه زاویه بررسی میکنیم: نخست، تفاوت ساختاری میان درآمد و ثروت؛ دوم، دلایل و فرضیههای ناظر بر پسانداز کمتر برخی از افراد باهوش؛ و سوم، استعارهای ملموس که زاگورسکی برای تبیین این پدیده به کار میبرد. پیوند این سه دیدگاه تصویری روشن پیش رو میگذارد و نشان میدهد که هوش بالا لزوماً به معنای ثروت بالا نیست.
تفاوت بنیادین درآمد و ثروت خالص
بسیاری از افراد «درآمد» و «ثروت» را یکی میدانند، در حالی که این دو مفهوم به دنیاهایی کاملاً متفاوت تعلق دارند. درآمد، جریان نقدی ورودی در هر ماه است؛ اما ثروت خالص، موجودی انباشته و پایداری است که پس از کسر تمامی بدهیها از کل داراییها بر جای میماند.
یک مثال ساده تفاوت این دو را آشکار میسازد: دو نفر را تصور کنید که هر دو ماهانه ۱۰۰ میلیون تومان درآمد دارند. فرد نخست تمام این مبلغ را خرج میکند و حتی بدهی به بار میآورد؛ اما فرد دوم نیمی از آن را پسانداز و سرمایهگذاری میکند.
پس از پنج سال، هر دو همچنان درآمد ماهانه یکسانی دارند، اما تفاوت ثروت خالص آنها چشمگیر است. درآمد بالا تنها نشاندهنده سرعت ورود پول است، در حالی که ثروت، حاصل کیفیت تصمیمهایی است که با آن پول اتخاذ میشود.
علت پسانداز کمتر افراد باهوش
زاگورسکی علت قطعی و واحدی مطرح نمیکند، اما فرضیهای ارائه میدهد که پژوهشهای بعدی نیز بر آن صحه گذاشتهاند: افراد با ضریب هوشی بالاتر، به درآمدهای بیشتری دست مییابند و همین درآمد بالاتر به سرعت سبک زندگی آنها را پرهزینهتر میکند؛ پدیدهای که در اقتصاد رفتاری به آن «تورم سبک زندگی» میگویند.
در چنین شرایطی، هر افزایش حقوق به جای هدایت شدن به سمت پسانداز و داراییهای مولد، صرف ارتقای مسکن، خرید خودروهای گرانتر یا سفرهای پرخرج میشود. از سوی دیگر، گروهی از افراد باهوش شاید بیش از حد به توانایی خود در جبران مالی در آینده تکیه کنند و همین خوشبینی، پسانداز کردن را به تعویق بیندازد. در نتیجه، درآمد بالا به جای انباشت ثروت، مستقیماً به مصرف افزونتر بدل میشود؛ همان سازوکاری که اثبات میکند چرا درآمد بالا به تنهایی ضامن ثروت نیست.
استعاره پارکینگ دانشگاه
زاگورسکی برای ملموس ساختن این شکاف، استعارهای گویا و ماندگار مطرح میکند: پارکینگ دانشگاه. او اشاره میکند که استادان دانشگاه از باهوشترین اقشار جامعه به شمار میروند، اما با نگاهی به پارکینگ اعضای هیئت علمی، نشان چندانی از خودروهای لوکس نمیبینید و اغلب خودروهایی معمولی یا قدیمی به چشم میخورند.
این تمثیل نه به معنای نادیده گرفتن جایگاه دانشگاهیان است و نه ادعای ناتوانی مالی آنها، بلکه نشان میدهد توانایی شناختی بالا به خودی خود مصرف هوشمندانه یا انضباط در سرمایهگذاری پدید نمیآورد. استعاره پارکینگ، گسست میان درآمد و دارایی را به روشنی مجسم میکند: ذهن میتواند در گرهگشایی از دشوارترین مسائل تحلیلی بدرخشد، اما مدیریت کارآمد ثروت نیازمند مهارتهای رفتاری و انضباطی است که در فضایی فراتر از محفوظات ذهنی پرورش مییابند.
مهارتهای پولساز فراتر از هوش
تا اینجا دریافتیم که هوش در بهترین حالت، درگاهی به سوی درآمدهای بالاتر میگشاید؛ اما کلید نگهداری و رشد سرمایه در دستان دیگری است. اکنون زمان آن رسیده که بپرسیم این مهارتها در اختیار کیست؟ پاسخ در مجموعهای از ویژگیهای رفتاری و توانمندیهای کاربردی نهفته است که آزمونهای هوش هیچیک از آنها را ارزیابی نمیکنند.
همین تفاوتها مرز میان فردی با درآمد بالا و فردی با ثروت پایدار را ترسیم میکنند. شناخت این مهارتها نه تنها به درک دقیقتر «گسست هوش و ثروت» کمک میکند، بلکه راهکاری عملی برای ساختن آیندهای امن به دست خود ماست.
نکته بنیادین این است که چنین مهارتهایی جایگزین هوش نمیشوند، بلکه مکمل آن به شمار میروند. فردی با هوش متوسط اما برخوردار از سواد مالی، انضباط فردی و صبوری، به راحتی میتواند از فردی با هوش سرشار اما بینظم و شتابزده سبقت بگیرد.
در ادامه پنج مهارت کلیدی را مرور میکنیم که پژوهشها نقش سرنوشتساز آنها را در انباشت دارایی به اثبات رساندهاند. هر یک از این مهارتها روزنهای تازه به سوی این واقعیت میگشایند که هوش بالا لزوماً به معنای ثروت بالا نیست و در پایان، تلفیق توان ذهنی با انضباط رفتاری است که نتیجه نهایی را رقم میزند.
سواد مالی در برابر هوش عمومی
سواد مالی مجموعهای از دانش و مهارتهای کاربردی است؛ مواردی مانند درک مفهوم سود مرکب، تفکیک دارایی از بدهی، ارزیابی ریسک سرمایهگذاری و مهارت بودجهبندی. این توانمندیها کاملاً اکتسابی هستند، از طریق آموزش، تمرین و تجربه به دست میآیند و هیچ پیوند ذاتی با نمره بهره هوشی ندارند. چهبسا فردی در گرهگشایی از دشوارترین مسائل ریاضی بدرخشد، اما از پیامدهای انباشت سود بدهیهای بانکی در طول زمان آگاه نباشد.
در نقطه مقابل، فردی با هوش معمولی میتواند با یادگیری اصول پایهای مدیریت مالی، تصمیمهای اقتصادی سنجیدهتری اتخاذ کند. تفاوت بنیادین در این نکته نهفته است که هوش، ظرفیت یادگیری به حساب میآید، در حالی که سواد مالی، تحقق این یادگیری در قلمرو پول است؛ بنابراین فردی که این اصول را فرانگرفته باشد، با هر سطحی از نبوغ، در عرصه مالی کماطلاع باقی میماند.
وظیفهشناسی و انضباط فردی
در علم روانشناسی، وظیفهشناسی نشاندهنده گرایش فرد به نظم، مسئولیتپذیری، ثبات قدم و تعهد به برنامهریزی است. پژوهشی جامع بر روی بیش از ۶۰۰ میلیونر نشان داد که این خصلت، یکی از نیرومندترین شاخصها برای پیشبینی موفقیت اقتصادی است و جایگاهی فراتر از ضریب هوشی، تحصیلات دانشگاهی یا حتی هوش هیجانی دارد.
بیشتر این افراد به الگوهای رفتاری ثابتی پایبند بودند؛ مانند پسانداز منظم و خودکار، پایبندی به بودجهبندی ماهانه و مهار خریدهای هیجانی و لحظهای. نکته کلیدی اینجاست که انضباط شخصی ارتباط مستقیمی با هوش ندارد؛ بنابراین فردی با هوش معمولی اما دارای انضباط، در بازهای بیست ساله به ثروتی پایدار دست خواهد یافت که شاید فردی نابغه اما بینظم، هرگز طعم آن را نچشد.
توانایی تحمل ریسک
تصمیمگیریهای بزرگ اقتصادی تقریباً همیشه با عدم قطعیت و ریسک به همراه هستند؛ خواه راهاندازی کسبوکاری تازه باشد، خواه خرید سهام یا حتی گزینش رشته تحصیلی. با وجود این، شواهد نشان میدهند که تمایل به پذیرش ریسک وابستگی چندانی به ضریب هوشی ندارد. دو نفر با بهره هوشی کاملاً مشابه ممکن است رویکردهایی متضاد داشته باشند؛ یکی در محافظهکاری کامل به سر برد و دیگری دست به ریسکهای بزرگ بزند.
در نهایت آنچه به خلق ثروت میانجامد، جسارت صرف نیست، بلکه مدیریت «ریسک حسابشده» است؛ یعنی توانایی سنجش موقعیت و ورود به ریسکهایی که بازدهی معقولی دارند. نکته قابل توجه این است که ریسکپذیری مفرط و نسنجیده نیز خطرساز میشود، همانگونه که در نتایج پژوهش زاگورسکی مشاهده شد، برخی از نخبگان دقیقاً به علت تصمیمهای مالی شتابزده و پرریسک، گرفتار بحران و درماندگی مالی شدند.
شکیبایی و پشتکار بلندمدت
پشتکار و تابآوری به مفهوم استقامت پایدار و تعهد عمیق به اهداف بلندمدت است؛ توانی درونی برای ادامه مسیر، حتی هنگامی که دستاوردهای ملموس به سرعت پدیدار نمیشوند. این ویژگی همبستگی تنگاتنگی با به تعویق انداختن لذت دارد، یعنی چشمپوشی از رفاه زودگذر کنونی به امید دستیابی به اهداف بزرگتر در آینده.
تحلیل دادههای پیمایش معتبر جوانان در مطالعات بعدی آشکار ساخت شرکتکنندگانی که در دوران نوجوانی شکیبایی بیشتری نشان میدادند، در بزرگسالی به درآمد و ثروت چشمگیرتری دست یافتند. این ویژگی کاملاً مستقل از نبوغ ذاتی عمل میکند؛ در نتیجه، فردی با هوش معمولی اما صبور و پیگیر، در گذر زمان ثروتی بسیار فراتر از فردی بااستعداد اما شتابزده خواهد اندوخت که مدام از شاخهای به شاخه دیگر میپرد.
مقاومت در برابر مصرفگرایی
یکی از عوامل نامحسوس اما تأثیرگذار در انباشت سرمایه، توانایی ایستادگی در برابر فشارهای محیطی برای همرنگ شدن با استانداردهای مصرفی دیگران است. بخش بزرگی از افراد جامعه، ناخودآگاه سطح هزینههای خود را با دوستان، همکاران یا اطرافیان هماهنگ میکنند؛ رفتاری که در دانش اقتصاد به اثر نمایشی مصرف شهرت دارد.
افراد باهوش نیز در برابر این کشش مصون نیستند؛ چه بسا فردی با مشاهده خرید لوکس همکار خود، به اقدامی مشابه وسوسه شود، حتی اگر پشتوانه مالی مطمئنی برای آن نداشته باشد. مهار این وسوسه نیازمند خودآگاهی و استقلال شخصیتی است، نه هوش تحلیلی بالا. کسانی که شهامت گفتن «نه» به مصرفگرایی نمایشی را دارند، زمینه را برای رشد واقعی داراییهای خود مهیا میکنند.
مقایسه دو مسیر مالی متفاوت
برای درک همافزایی این پنج مهارت در دنیای واقعی، دو سناریوی متفاوت را مقایسه کنید. نفر اول کارمندی با ضریب هوشی ۱۰۵ است که هر ماه بخشی از درآمدش را به شکل خودکار پسانداز میکند، مفاهیم بنیادین سرمایهگذاری را فراگرفته و اجازه نمیدهد هزینههای زندگی با هر رشد درآمدی سر به فلک بکشد.
نفر دوم متخصصی با ضریب هوشی ۱۳۰ است که دریافتی چشمگیری دارد، ولی بلافاصله با ارتقای شغلی، مخارج خود را بالا میبرد، پسانداز را به روزهای نامعلوم آینده موکول میکند و در برابر تب خریدهای تجملی تسلیم میشود.
پس از گذشت دو دهه، نفر اول با وجود درآمد دریافتی کمتر، به ثروت خالص بهمراتب بالاتری میرسد. این مقایسه همان گسست را در بعد فردی به تصویر میکشد: هوش، نقطه آغاز مسیر را تعیین میکند؛ اما مهارتهای مالی و انضباط رفتاری هستند که سرنوشت پایانی را میسازند.
برای برنامهریزی مجدد ضمیر ناخودآگاه و رفع تمام موانع ذهنی خود در مسیر وفور مالی، استفاده روزانه از پکیج آموزش جملات تاکیدی برای ثروت به شما کمک میکند تا فرکانس ذهن خود را روی جذب فرصتهای پولساز تنظیم کنید.
شواهد دیگر درباره هوش و ثروت
یافتههای زاگورسکی قانعکنندهاند، اما دانش تجربی با یک پژوهش به نقطه پایان نمیرسد. هنگامی که پای موضوعی به پیچیدگی رابطه ذهن و دارایی به میان میآید، باید دید آیا سایر شواهد علمی نیز این تصویر را تأیید میکنند یا ابعاد تازهای به آن میبخشند.
پاسخ هر دو جهت را در بر میگیرد: دستهای از مطالعات بر گسست میان هوش و ثروت صحه میگذارند و دستهای دیگر نشان میدهند که این پیوند، متناسب با زاویه دید، جلوهای متفاوت به خود میگیرد. نگاه نقادانه به این شواهد مانع از بروز دو خطای تحلیلی میشود: نتیجهگیری شتابزده بر پایه یک پژوهش منفرد و سادهسازی یافتهای که در واقعیت لایههای ظریفی دارد.
بخش عمده برداشتهای نادرست پیرامون پیوند هوش و ثروت، از جابهجایی سطح تحلیل ریشه میگیرد؛ خطایی که در آن یافتههای مربوط به سطح ملی، به زندگی فردی و بالعکس تعمیم داده میشود.
افزون بر این، هر مطالعه محدودیتهای روششناختی ویژه خود را دارد و پژوهش زاگورسکی نیز از این قاعده جدا نیست. در ادامه، این موضوع را از سه منظر بررسی میکنیم: نظریه آستانه هوش در فضای کسبوکار، تمایز بنیادین میان سطوح کلان و فردی، و محدودیتهایی که در تحلیل دادههای زاگورسکی باید مد نظر قرار داد.
فرضیه آستانه و کارآفرینی
مفهوم نابغه تصادفی در این مبحث اشاره به استعدادی مادرزادی ندارد، بلکه به پدیدهای اشاره میکند که نشان میدهد موفقیت تجاری پس از دستیابی به سطحی معین از هوش، دیگر همبستگی مستقیمی با افزایش بهره هوشی ندارد. این الگو در پژوهشهای رفتاری به «فرضیه آستانه» شهرت دارد: هوش تحلیلی تا نقطهای مشخص، حدود ضریب هوشی ۱۲۰ تا ۱۳۰، کارآمد و سودمند است، اما فراتر از آن، امتیاز رقابتی چشمگیری پدید نمیآورد و حتی ممکن است بازدارنده شود.
دلیل رفتاری این مسئله روشن است؛ فردی با ذهن بیش از حد تحلیلگر ممکن است در چرخه ارزیابی گرفتار شده و از اقدام عملی بازبماند یا در برقراری ارتباط مؤثر با همکاران و مشتریان دچار چالش شود. کارآفرین پیشرو لزوماً تسلطی بر پیچیدهترین مفاهیم نظری ندارد، بلکه فردی است که در شرایط ابهام تصمیم میگیرد و دست به اجرا میزند. این واقعیت نشان میدهد که در دنیای واقعی تجارت، هوش نامتعارف نه شرط لازم است و نه شرط کافی.
تمایز سطح کلان و فردی
در سالهای اخیر پژوهشهایی مورد توجه قرار گرفتهاند که میانگین ضریب هوشی جوامع را با تولید ناخالص داخلی کشورها میسنجند و مدعیاند ملتهای برخوردار از هوش بالاتر، اقتصادهای بالندهتری دارند. این یافته در نگاه نخست در تقابل با گسست هوش و ثروت به نظر میرسد، اما این تناقض تنها ظاهری است. پژوهشگرانی همچون هاینر ریندرمان هشدار میدهند که نسبت دادن الگوی ملی به رفتار تکتک شهروندان، مصداق بارز خطای تعمیم در تحلیل دادهها است.
همبستگی میانگین بهره هوشی یک کشور با رونق اقتصادی آن لزوماً به این معنا نیست که در آن سرزمین، شهروندان باهوشتر دارایی خالص بیشتری انباشته کردهاند. در بعد کلان، هوش عمومی به ارتقای ساختار نهادها، کیفیت نظام آموزشی و بهرهوری ساختاری یاری میرساند؛ اما در بعد فردی، همان طور که در آمارهای زاگورسکی دیده شد، این نسبت بسیار کمرنگتر عمل میکند. درآمیختن این دو سطح، یکی از متداولترین اشتباهات در بررسی پیوند هوش و ثروت است.
محدودیتهای پژوهش زاگورسکی
هیچ پژوهش تجربی مصون از خطا نیست و انصاف علمی حکم میکند کاستیهای بررسی زاگورسکی را نیز بازشناسیم. نخستین محدودیت، دایره جامعه آماری است؛ شرکتکنندگان این آزمون منحصراً جوانان آمریکایی متولد سالهای ۱۹۵۷ تا ۱۹۶۴ بودند، یعنی نسلی خاص با شرایط زیستی و اقتصادی که چه بسا با نسلهای بعدی همخوانی کامل نداشته باشد.
دومین نکته به ابزار ارزیابی بازمیگردد؛ آزمون AFQT در اصل برای بررسی شایستگی افراد جهت ورود به ساختار نیروهای مسلح پایهریزی شده بود، نه سنجش جامع هوش چندگانه، هرچند تطابق قابل توجهی با آزمونهای استاندارد شناختی دارد. سومین مورد، هشداری است که منتقدان درباره عبارت «نبود رابطه آماری معنادار» میدهند؛ زیرا نبود رابطه خطی مستقیم هرگز به معنای بیاثر بودن سازوکارهای علّی یا فقدان هر نوع الگوی رفتاری نیست.
با وجود این، حتی سختگیرترین منتقدان نیز تفکیک هوشمندانه زاگورسکی میان درآمد، ثروت پایدار و بحرانهای مالی را دستاوردی ارزشمند میدانند. وجود این محدودیتها اصل یافتهها را زیر سؤال نمیبرد، بلکه چارچوب کاربری آنها را مشخصتر میسازد.
راهکارهای عملی برای خلق ثروت پایدار
درک این نکته که «گسست هوش و ثروت» واقعیتی آماری و مستند است، شاید در ابتدا احساسی ناخوشایند ایجاد کند؛ گویی یکی از پابرجاترین باورهای ما مبنی بر اینکه «برای پولدار شدن باید باهوش بود»، فرو ریخته است. با این حال، فروپاشی این فرضیه قدیمی، دریچهای تازه به روی ما میگشاید.
اگر ثروت پاداش بهره هوشی خام نباشد، پس به مجموعهای از رفتارهای آموختنی وابسته است؛ رفتارهایی که هر فردی با هر سطحی از هوش میتواند در خود پرورش دهد. این یعنی سرنوشت مالی ما بیش از آنکه در ژنتیک یا نمرات آزمونها رقم بخورد، در عادتهای روزمره شکل میگیرد.
این نگرش دو پیامد متفاوت برای دو گروه از افراد به همراه دارد. از یک سو، افرادی که هوش خود را معمولی میدانند، چه بسا سالها خود را از مسیر ثروتآفرینی کنار کشیده باشند، در حالی که یافتههای علمی نشان میدهند هیچ در بستهای پیش روی آنها نیست.
از سوی دیگر، کسانی که صرفاً به ضریب هوشی بالای خود تکیه میکنند، ممکن است در توهم «مزیت خودکار» گرفتار شوند و یادگیری مهارتهای واقعی پولسازی را نادیده بگیرند. در ادامه، شرایط هر دو گروه را بررسی میکنیم و سپس سه گام اساسی را برمیشماریم که فارغ از میزان هوش، مسیر تبدیل هر سطحی از درآمد به ثروت پایدار را هموار میسازد.
افراد با هوش متوسط و پرهیز از دست کم گرفتن خود
زاگورسکی در بخش پایانی پژوهش خود به نکتهای تأملبرانگیز اشاره میکند که همواره در مباحث اقتصادی نقل میشود: «هوش عاملی تعیینکننده برای توجیه ثروت نیست. کسانی که نمره هوش پایینی دارند نباید خود را دست کم بگیرند و دارندگان هوش بالا نیز نباید گمان کنند مزیتی دارند.» این سخن برای افرادی که سالها با برچسب استعداد متوسط یا ضعیف زندگی کردهاند، امیدی رهاییبخش است.
دادههای آماری نشان میدهند اگرچه درآمد ماهانه ممکن است با هوش بالاتر کمی افزایش یابد، اما انباشت ثروت خالص مسیری کاملاً مستقل را طی میکند. بسیاری از صاحبان کسبوکارهای موفق و سرمایهگذاران منضبط، نمره هوش خیرهکنندهای نداشتهاند، اما با انضباط، صبوری و سواد مالی، از نابغهها جلوتر رفتهاند. دست کم گرفتن خود نه تنها خطایی فکری، بلکه اشتباهی راهبردی است که انگیزه و توان لازم برای آموختن مهارتهای پولساز را از میان میبرد.
توهم مزیت خودکار در افراد باهوش
در سوی دیگر این طیف، دامی دیگر نهفته است: این پندار که ضریب هوشی بالا به شکل خودکار ثروت به همراه میآورد. فردی با هوش سرشار چه بسا سالها پسانداز کردن را به روزهایی با درآمدهای بالاتر موکول کند یا گمان برد چون در حل مسائل دشوار توانمند است، مدیریت سرمایه نیز بدون آموزشهای لازم سامان خواهد یافت.
با وجود این، همان طور که در نتایج پژوهش زاگورسکی آشکار شد، نرخ درماندگی مالی حتی در میان بالاترین ردههای هوشی نیز کم نیست. این توهم دو پیامد زیانبار دارد: نخست غفلت از ارتقای سواد مالی، و دوم خوشبینی بیش از حد در مواجهه با تصمیمهای پرریسک. هوش تحلیلی اگر با انضباط رفتاری و فروتنی توأم نباشد، میتواند به همان اندازه هوش متوسط یا حتی بیش از آن، فرد را گرفتار بحرانهای مالی کند.
سه گام عملی برای ساخت ثروت پایدار
نکته امیدبخش این است که تبدیل جریان درآمد به ثروت پایدار، بدون وابستگی به نمره هوش، از طریق سه اقدام مشخص محقق میشود. گام نخست، خودکارسازی فرایند پسانداز است؛ پیش از آنکه پول به چرخه مخارج روزمره وارد شود، بخشی از آن به شکل خودکار به حساب پسانداز یا صندوقهای سرمایهگذاری هدایت شود تا امکان تصمیمگیریهای هیجانی و لحظهای سلب شود.
گام دوم، سرمایهگذاری بر روی سواد مالی است؛ یعنی یادگیری اصولی چون سازوکار سود مرکب، تفکیک دارایی از بدهی و ارزیابی ریسکهای بازار که همگی مهارتهایی مستقل از هوش عمومی هستند و هر فردی توانایی یادگیری آنها را دارد.
گام سوم، مدیریت هوشمندانه محیط فردی است؛ به این معنا که فرد از الگوهای مروج مصرفگرایی نمایشی فاصله بگیرد و عادتهایی بسازد که در برابر فشارهای همرنگشدن با جامعه پایدار بمانند. این راهکارها در ظاهر ساده به نظر میرسند، اما راز اثربخشی و موفقیت بلندمدت آنها دقیقاً در همین شفافیت و سادگی نهفته است.
هوش و مهارت حفظ ثروت
در ابتدای این مقاله، بحث را با دو تصویر متناقض آغاز کردیم: نابغه دانشگاهی با حساب بانکی خالی و کارآفرین متوسط با امپراتوری مالی گسترده. اکنون پس از بررسی دادههای پژوهش زاگورسکی، تفکیک دقیق درآمد از ثروت و مروری بر مهارتهای پولساز، درمییابیم که آن تقابل اولیه دیگر معمایی پیچیده نیست، بلکه الگویی کاملاً منطقی و قابل درک است.
هوش مانند کلیدی است که در ورودی را باز میکند؛ اما پس از گام نهادن به این مسیر، با فضایی رو به رو میشویم که قواعد بازی در آن دیگر تابع هوش نیست. رابطه IQ و پول هرگز پیوندی ساده و مستقیم به شمار نمیرود، بلکه رابطهای مشروط است که در آن، هوش تنها یکی از متغیرهای متعدد بوده و در اغلب موارد، تعیینکننده نهایی نیست.
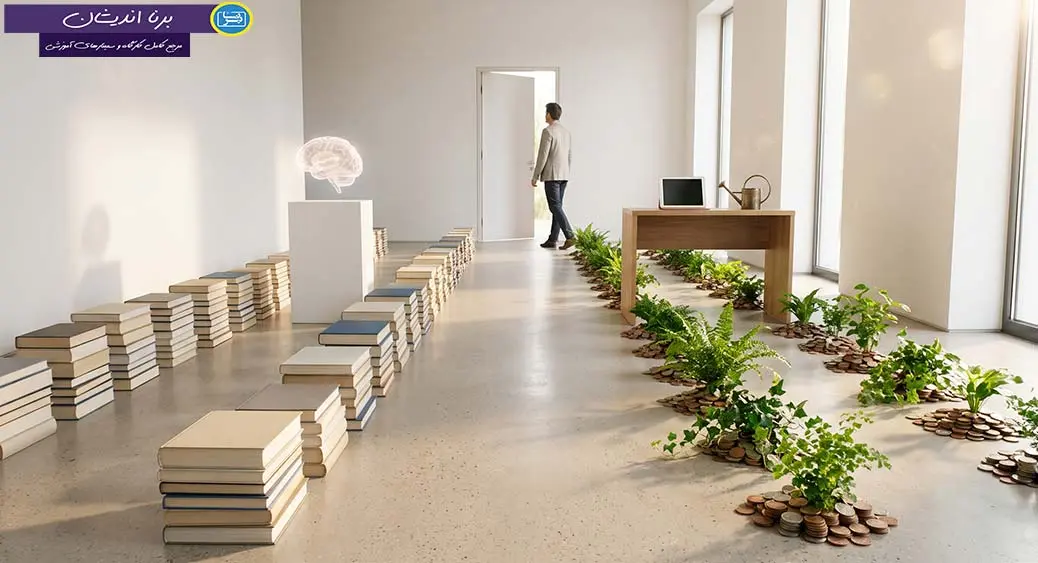
استعاره درهای ورودی و خروجی حقیقت این ماجرا را به تصویر میکشد: هوش میتواند در ورودی جریان نقدینگی را بگشاید، اما توانایی بستن در خروجی مخارج را ندارد. به دست آوردن پول شاید نیازمند سطحی از توانمندی تحلیلی باشد، اما نگهداری و رشد آن در گرو مهارتهای دیگری است؛ بستگی مستقیم به سواد مالی، انضباط فردی، صبوری در سرمایهگذاری و توانایی «نه» گفتن به سبکهای زندگی تحمیلی و پرخرج دارد.
دقیقاً همین فاصله است که روشن میکند چرا فردی با هوش متوسط میتواند در انباشت دارایی از نخبگان سبقت بگیرد و چرا حتی باهوشترین افراد جامعه نیز گاهی در دام درماندگی مالی گرفتار میشوند. پدیده گسست هوش و ثروت نه نقصی در توان ذهنی است و نه نوعی بیعدالتی، بلکه یادآور این حقیقت بنیادین است که ثروت پایدار، پاداش مجموعهای از الگوهای رفتاری درست است، نه بازتاب نمره یک آزمون.
شاید گویاترین جمعبندی برای این مسیر، همان کلامی باشد که زاگورسکی مطرح کرد و سالهاست در محافل اقتصادی بازتاب مییابد:
«هوش عاملی برای توضیح ثروت نیست. کسانی که هوش پایینی دارند نباید خود را دست کم بگیرند، و کسانی که هوش بالایی دارند نباید فکر کنند مزیتی دارند.»
این پیام همزمان آرامشبخش و هشدار دهنده است؛ نویدبخش برای افرادی که سالها تصور میکردند درهای ثروتآفرینی به رویشان بسته است، و هشداری شفاف برای کسانی که میپندارند هوش سرشار مجوزی قطعی برای موفقیت مالی است. حقیقت در نقطهای میان این دو قرار دارد: هوش بالا لزوماً به معنای ثروت بالا نیست و آگاهی از این واقعیت، شاید رهاییبخشترین دستاوردی باشد که اقتصاد رفتاری تا به امروز در اختیار ما گذاشته است.
سخن آخر
از اینکه تا انتهای مقاله با برنا اندیشان همراه بودید، سپاسگزاریم. اکنون دریافتیم که ثروت پایدار، محصول ژنتیک ویژه یا نبوغ خارقالعاده نیست، بلکه پاداش رفتارهای مالی آگاهانه، شکیبایی، خودداری از هزینههای نمایشی و انضباط در پسانداز است.
این پیام رهاییبخش به ما یادآوری میکند که مسیر رشد مالی به روی هر فردی با هر پیشینهای باز است، به شرط آنکه یادگیری سواد اقتصادی را در اولویت قرار دهد. آینده مالی شما در گرو تصمیمهای کوچکی است که از امروز آغاز میکنید؛ بنابراین آموختههای این تحلیل را به عادتهای روزمره پیوند بزنید و برای گسترش دانش و بینش خود، پیوسته همراه آموزشهای برنا اندیشان بمانید.
سوالات متداول
آیا ضریب هوشی بالا تضمینی برای انباشت ثروت خالص است؟
خیر؛ دادههای تجربی معتبر نشان میدهند میان نمره هوش و ثروت خالص انباشته، همبستگی آماری معناداری وجود ندارد.
هوش چه تاثیری بر وضعیت مالی فرد دارد؟
هوش تنها به افزایش نسبی درآمد سالانه کمک میکند، اما توانایی حفظ و انباشت این درآمد تابع رفتارهای مالی است.
چرا برخی افراد باهوش دچار بحرانهای مالی میشوند؟
به علت ابتلا به «تورم سبک زندگی»، ارتقای غیرضروری هزینهها، خوشبینی افراطی به جبران آینده و اعتماد به تصمیمهای پرریسک.
در مقایسه با هوش، کدام ویژگی فردی ثروت بیشتری میآفریند؟
وظیفهشناسی و انضباط شخصی قویترین شاخص برای رشد دارایی است؛ یعنی پایبندی به بودجه، پسانداز خودکار و صبوری.
فرضیه آستانه در موفقیت کارآفرینی به چه معناست؟
این فرضیه بیان میکند هوش تا مرزی معین (حدود ضریب هوشی ۱۲۰) کارآمد است و پس از آن، مزیت مالی چشمگیری پدید نمیآورد.
آیا این محتوا برای شما مفید بود؟
با حمایت مالی خود به ما در تولید محتوای بهتر کمک کنید.